¿Mercado o casino? La sabiduría de las masas, puesta a prueba
José Baibiene
Data Lead
Se puede apostar a casi cualquier cosa
Si la Fed va a subir la tasa, si Taylor Swift va a sacar un disco nuevo, si un gran meteorito va a chocar contra la Tierra antes de 2030 o si el gobierno de Estados Unidos va a confirmar que existen los extraterrestres. Todo eso tiene un precio hoy en Polymarket y Kalshi, las dos plataformas más grandes de lo que se conoce como mercados de predicción.
No se presentan como casas de apuestas sino como mercados. La promesa detrás es una idea vieja de la economía, la sabiduría de las masas. Si mucha gente está dispuesta a apostar su dinero en lo que cree que va a pasar, el precio termina juntando todo lo que esa gente sabe y funciona como un pronóstico. En este blog nos hacemos dos preguntas. Si esto es de verdad un mercado que junta información o un casino con otro nombre, y quién se queda con el dinero.
Un contrato que paga un dólar
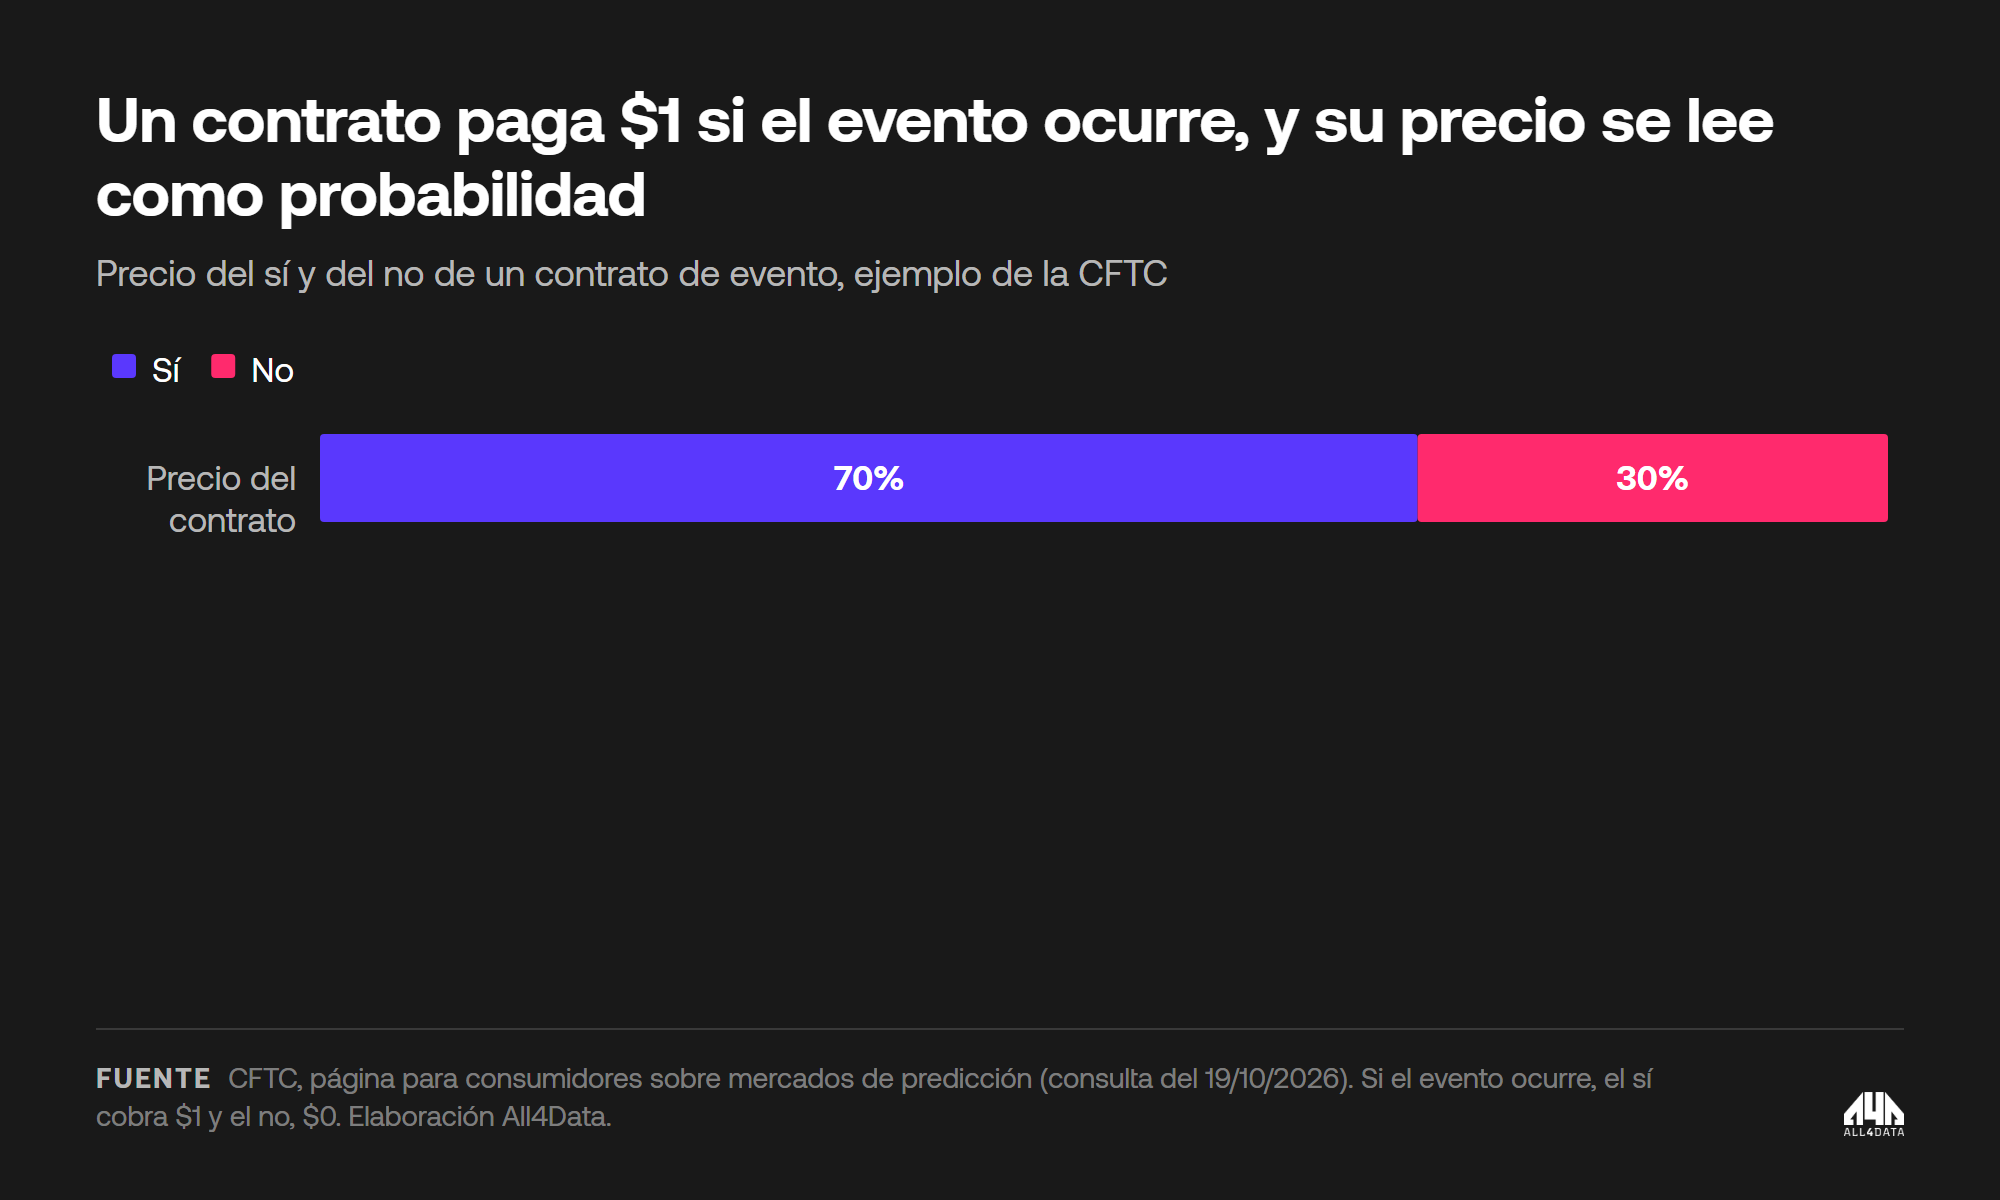
La mecánica es simple. En un mercado de predicción se compra un contrato que paga USD 1 si el evento ocurre y USD 0 si no ocurre. Si el contrato del sí cuesta 70 centavos, el mercado le asigna un 70% de probabilidad al evento, y el del no cuesta 30 centavos. El sí y el no siempre suman un dólar, y por eso el precio se puede leer directamente como una probabilidad. Así lo explica la propia CFTC, el regulador de derivados de Estados Unidos, en su página para consumidores.
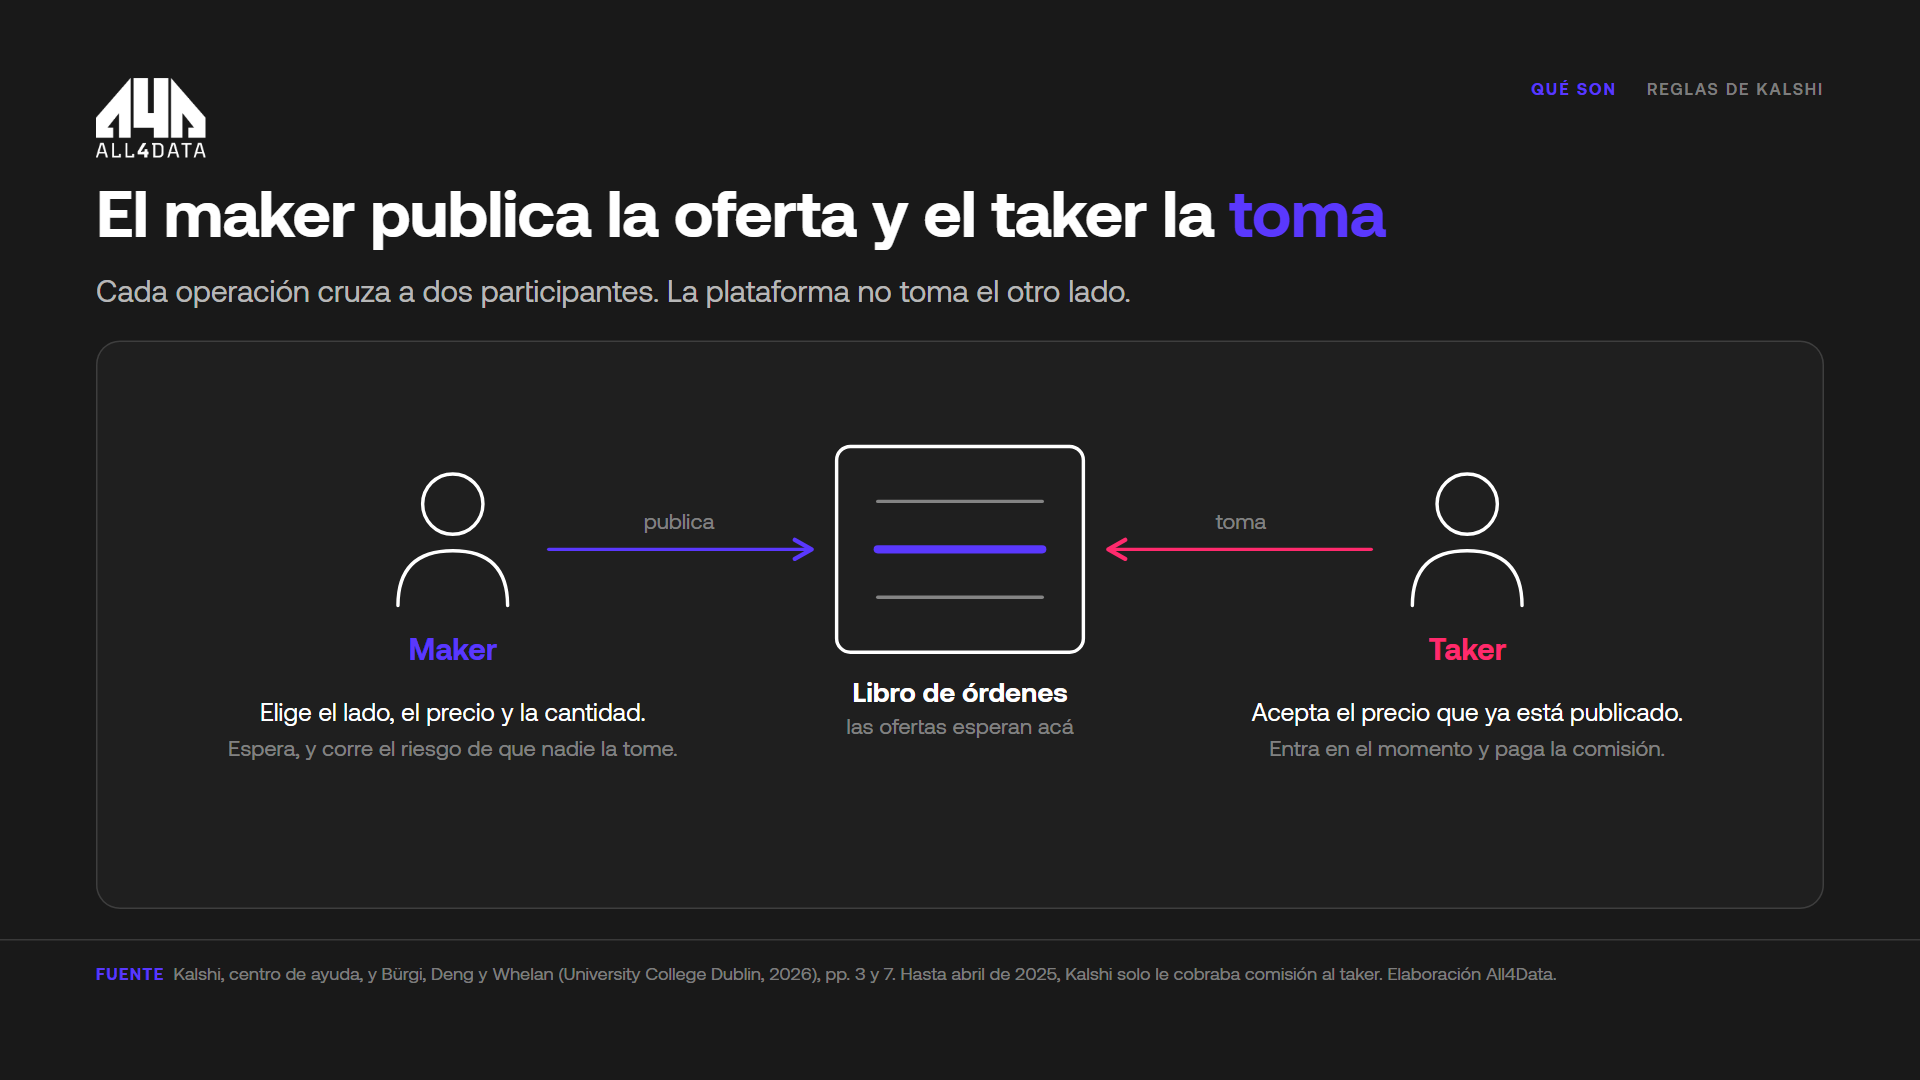
La diferencia con una casa de apuestas está en quién está del otro lado. En los mercados de predicción hay dos tipos de participantes. El maker es el que llega primero y deja publicada una oferta en el libro de órdenes, con el lado, el precio y la cantidad, y espera a que alguien la tome. El taker llega después y acepta un precio que ya estaba publicado. Hasta abril de 2025 Kalshi solo le cobraba comisión al taker, el que entra en el momento.
Un ejemplo con números inventados lo hace concreto. En una final del Mundial entre Argentina y Francia, un maker ofrece 100 contratos a Argentina a 68 centavos y pone USD 68. Un taker toma 100 contratos a Francia a 32 centavos y pone USD 32, más USD 1,53 de comisión. Entre los dos juntaron los USD 100 que hay en juego. Gane quien gane, el que acierta cobra USD 100. La plataforma no apostó nada, solo cruzó a dos personas y cobró la comisión.
De Wall Street a la blockchain
Nada de esto es un invento de las criptomonedas. En Wall Street se organizaron apuestas sobre las elecciones presidenciales desde 1880 hasta 1944. En 1988 abrió el mercado de la Universidad de Iowa, un experimento académico, y en 2001 TradeSports llevó las apuestas políticas a internet.
El salto grande es reciente y arranca en 2020, cuando la CFTC le dio a Kalshi una licencia federal de mercado de contratos. Dos años después Polymarket pasó a operar con un libro de órdenes, y en 2024 Kalshi le ganó un juicio a la CFTC por los contratos sobre el Congreso. Pero no en todos lados fueron bienvenidos, y en marzo de 2026 la Justicia de la Ciudad de Buenos Aires ordenó bloquear Polymarket en Argentina, un caso que vemos más de cerca más adelante.
El tamaño también cambió. Según un estudio de Columbia Business School, entre noviembre de 2022 y octubre de 2025 Polymarket movió USD 15.500 millones en 102.532 mercados. Fueron 29.000 millones de contratos en 67,7 millones de operaciones, hechas desde 1,33 millones de billeteras. Ojo con ese último número, porque Polymarket no verifica identidad y una misma persona puede tener varias billeteras.
Por qué el precio sabría algo
La justificación teórica viene de un artículo clásico de economía de 1945. Su punto es que el conocimiento que necesita una economía está desparramado entre millones de personas y nadie lo tiene completo, y que los precios coordinan las decisiones de todos sin que nadie tenga que conocer la causa. Los mercados de predicción llevan esa idea al extremo, porque en lugar de un bien negocian directamente el futuro. La evidencia acompaña, y un trabajo de 2004 encontró que los pronósticos generados por estos mercados suelen ser bastante precisos.
Entre economistas hay un debate que vale la pena contar. Un trabajo de 2006 planteó que, si los traders tienen creencias distintas, el precio no revela cuánto difieren y solo acota la creencia promedio dentro de un intervalo. Otro le respondió ese mismo año que, en una clase amplia de modelos, el precio queda cerca de esa creencia promedio, y que lo que lo aleja es la aversión al riesgo. Los dos son resultados teóricos. Traducido, el precio es una buena aproximación, no una verdad matemática.
Hay además algo que una encuesta no tiene, que equivocarse cuesta dinero. Quien tiene información mejor que el precio gana si opera, y al operar mueve el precio hacia lo que sabe. ¿Y si alguien con mucho dinero quiere moverlo a propósito? Los ataques estudiados en Wall Street, en TradeSports en 2004 y en un experimento en Iowa en 2000 muestran que en todos los casos el precio se movió y volvió rápido a su nivel. Hay incluso trabajos que van más lejos y muestran que un manipulador que no sabe nada puede mejorar la precisión, porque hace más rentable informarse.
Lo barato está caro
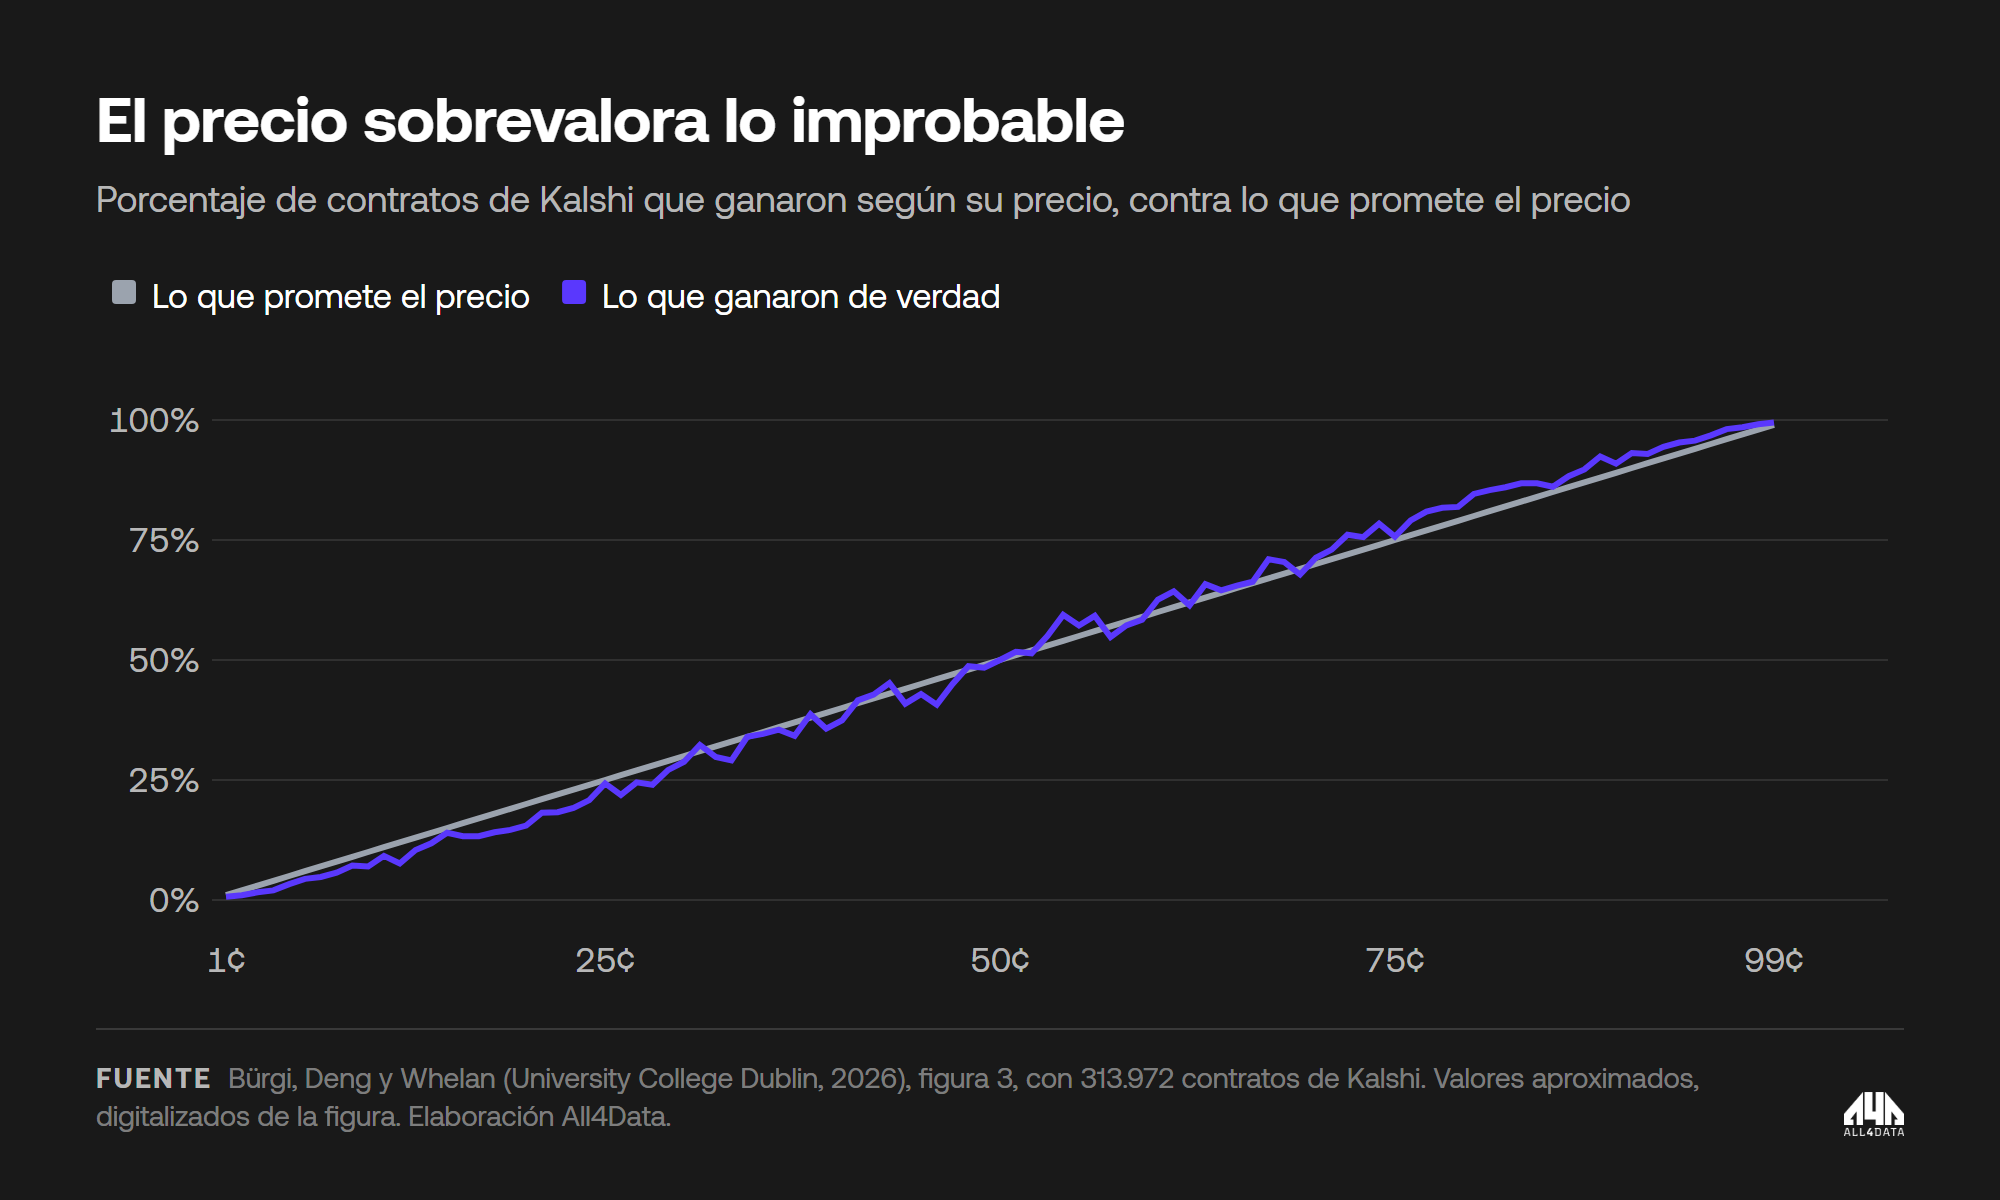
La primera grieta aparece cuando se compara lo que promete el precio con lo que pasa. Un estudio de University College Dublin analizó 313.972 contratos de Kalshi. Si el precio fuera una probabilidad perfecta, un contrato de 10 centavos tendría que ganar 10 de cada 100 veces. Gana cerca de 7. Y uno de 90 centavos, que promete 90%, gana cerca de 93 de cada 100 veces.
Lo improbable está sobrevaluado. La gente paga de más por el batacazo, algo que en la literatura se conoce como sesgo favorito-improbable. Según el mismo estudio, el retorno promedio de un contrato en Kalshi es de -20% antes de comisiones.
Quién se queda con el dinero
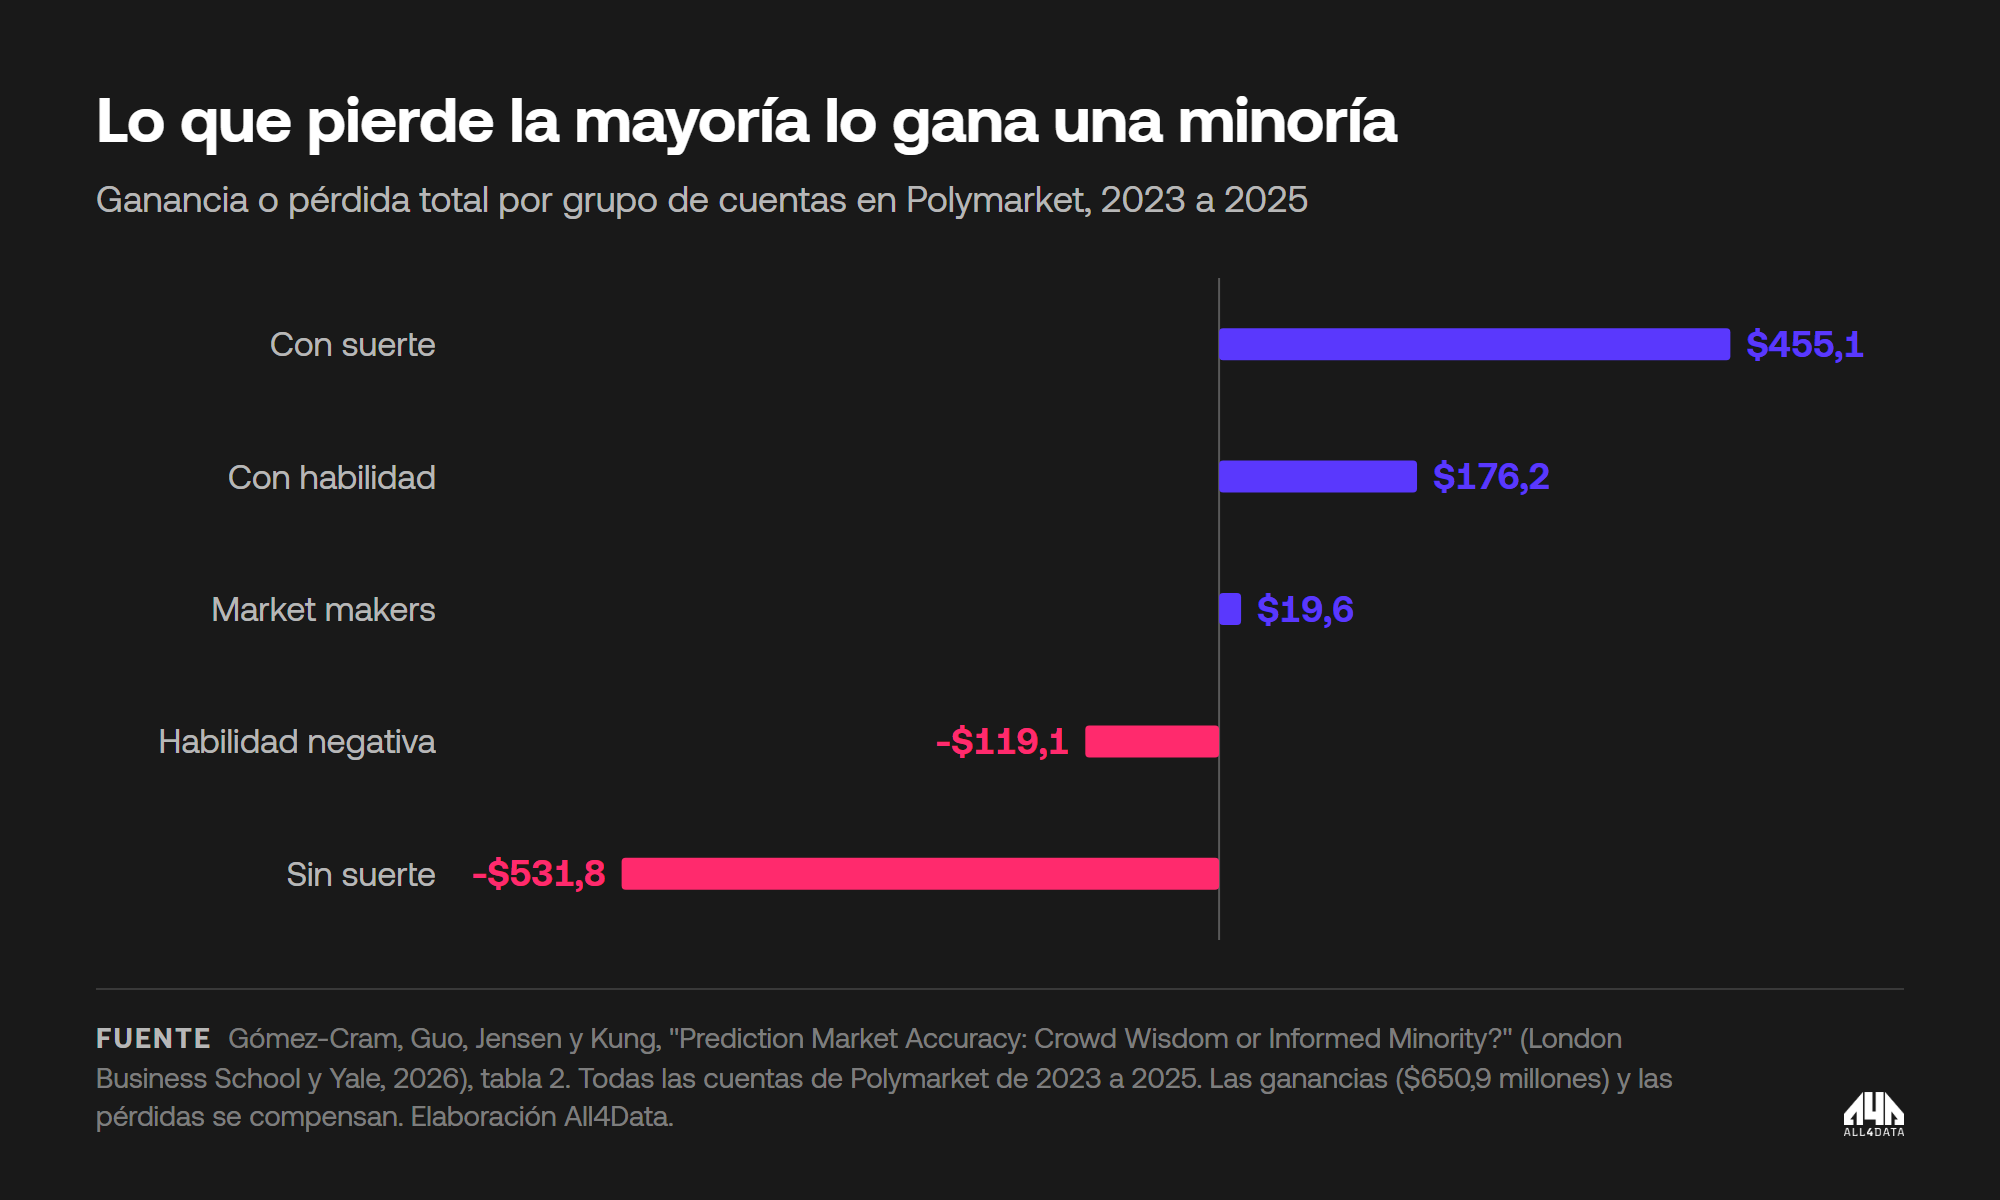
Un estudio de London Business School y Yale miró todas las cuentas de Polymarket entre 2023 y 2025 y las separó en grupos. Como cada contrato lo fondean dos partes, lo que ganan unos lo pierden otros, y las ganancias y las pérdidas se compensan en USD 650,9 millones.
Del lado de los que ganan, las cuentas con suerte se llevaron USD 455,1 millones, las que tienen habilidad USD 176,2 millones y los market makers, que ponen la primera oferta y dan profundidad al mercado, USD 19,6 millones. Del otro lado, las cuentas con habilidad negativa, que pierden de forma sistemática, perdieron USD 119,1 millones, y las que tuvieron mala suerte USD 531,8 millones. La mayor parte del dinero que se pierde lo pone gente que simplemente apostó y no le salió.
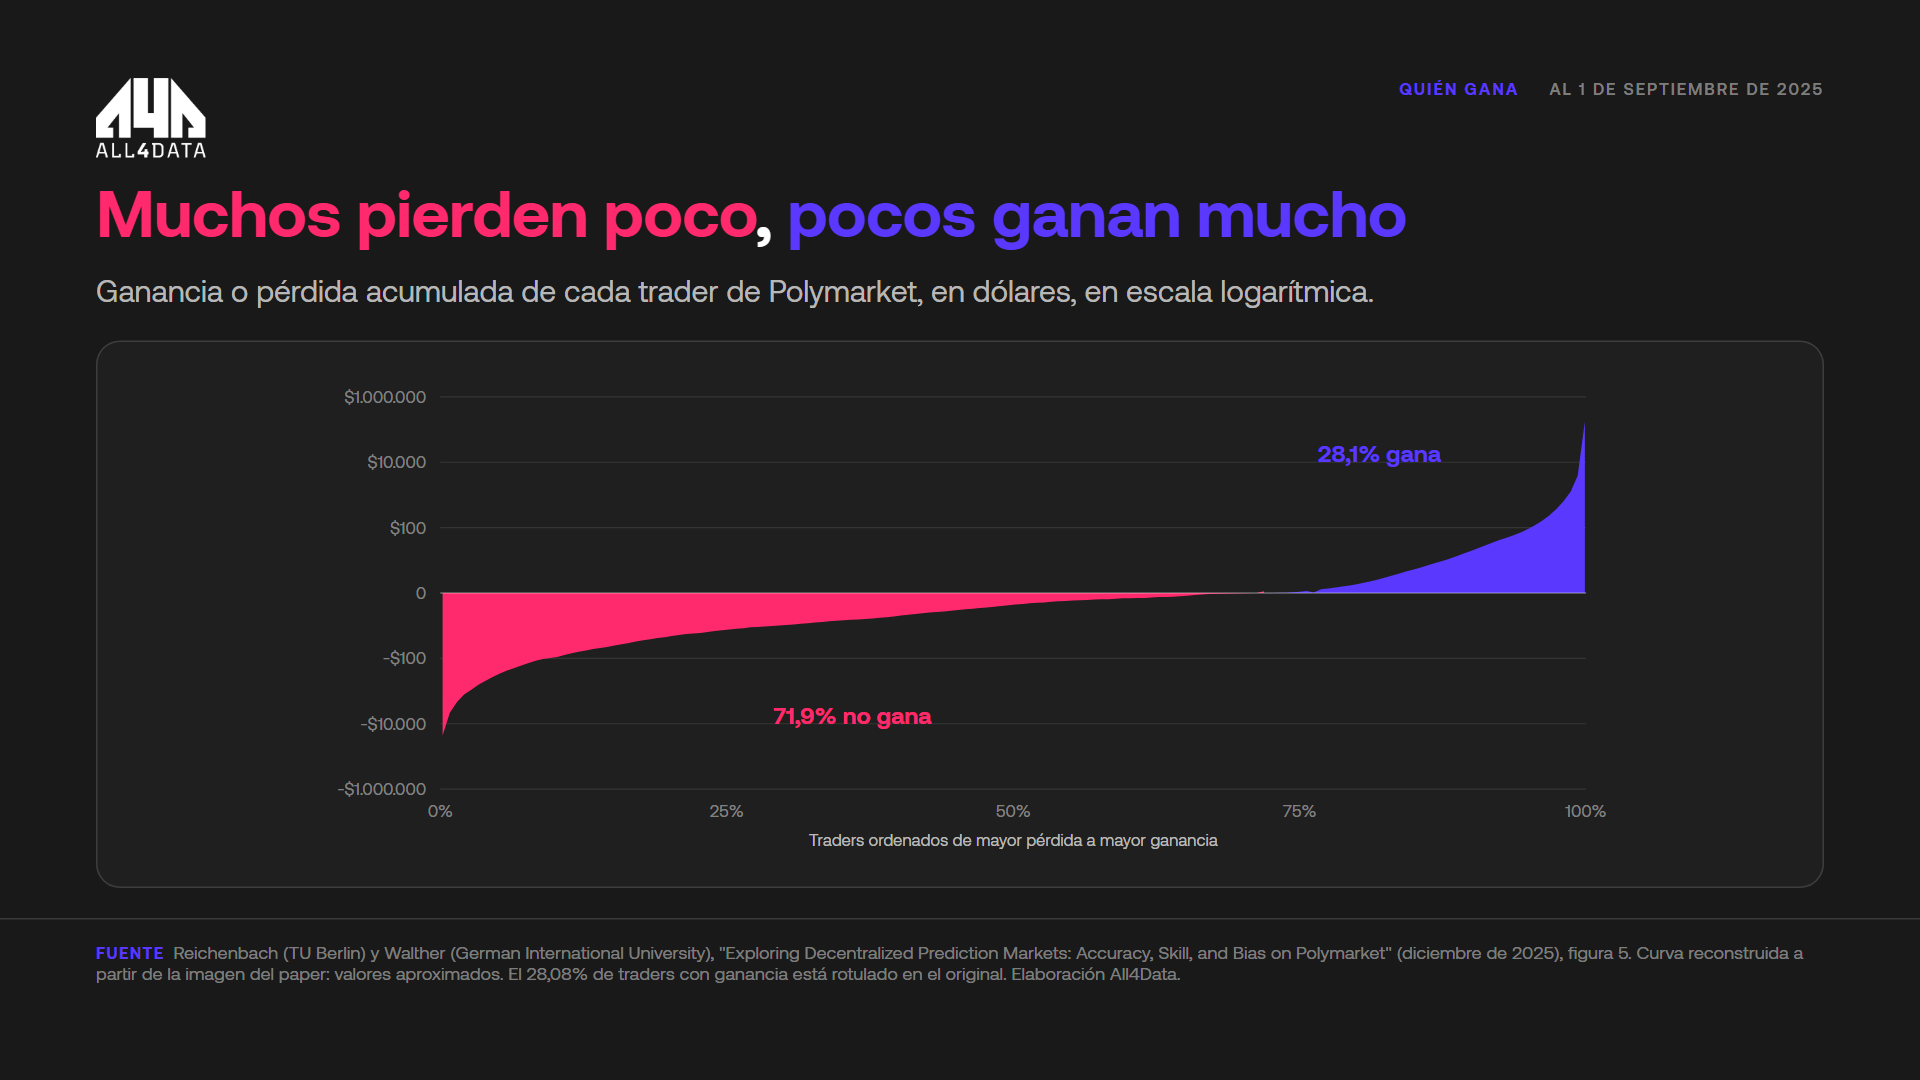
La distribución por persona cuenta lo mismo. Un estudio de TU Berlin y German International University ordenó a todos los traders de Polymarket del que más perdió al que más ganó. Al 1 de septiembre de 2025, el 71,9% de las cuentas no ganaba y solo el 28,08% tenía ganancia. La gran mayoría pierde poco, entre USD 100 menos y USD 100 más, pero en la punta la curva se dispara, con cuentas que ganan hasta USD 22 millones. Muchos pierden poco y pocos ganan mucho.
Dónde está el dinero y dónde se equivoca el precio
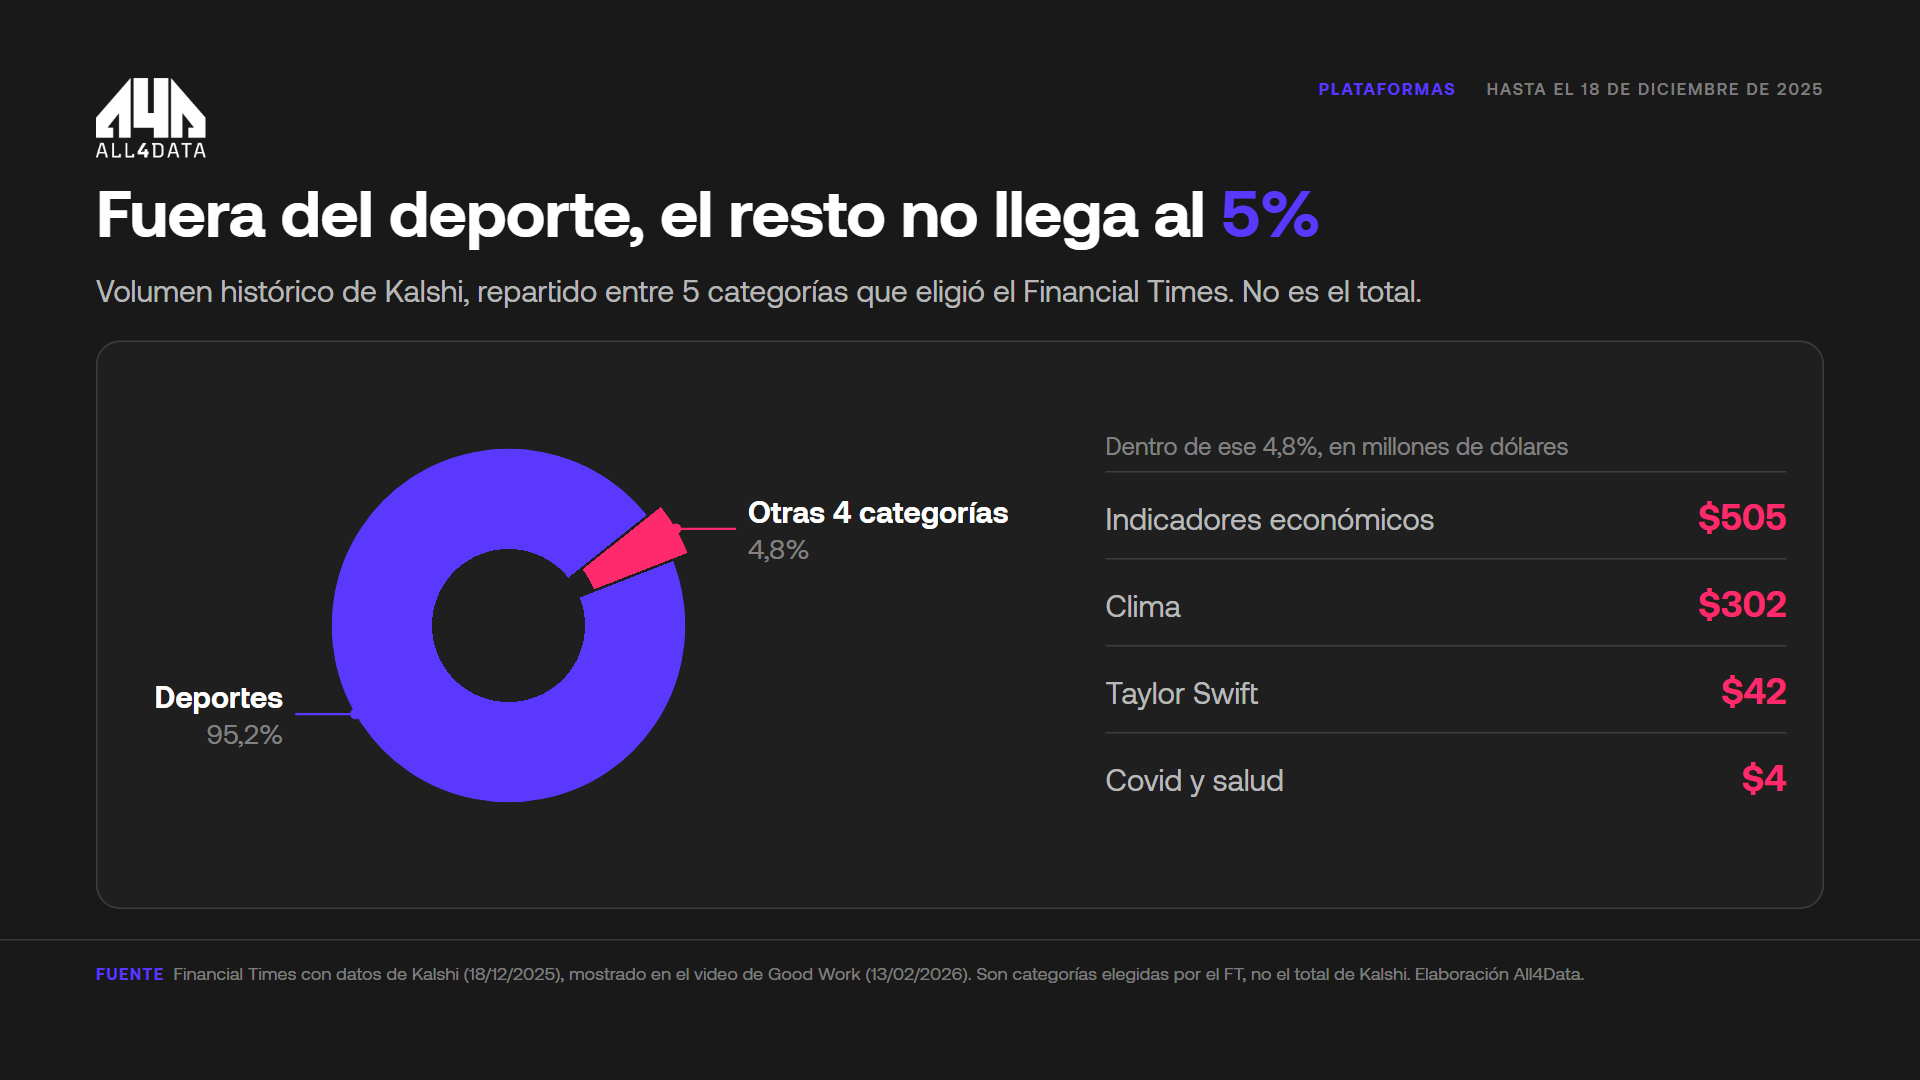
Se habla mucho de las elecciones, pero en Kalshi el dinero está en los deportes. Según un gráfico del Financial Times con datos de Kalshi hasta el 18 de diciembre de 2025, entre cinco categorías que eligió el diario los deportes sumaban USD 16.987 millones, el 95,2% del volumen. Indicadores económicos (USD 505 millones), clima (USD 302 millones), Taylor Swift (USD 42 millones) y Covid (USD 4 millones) no llegan juntos al 5%. No es el total de Kalshi sino esas cinco categorías.
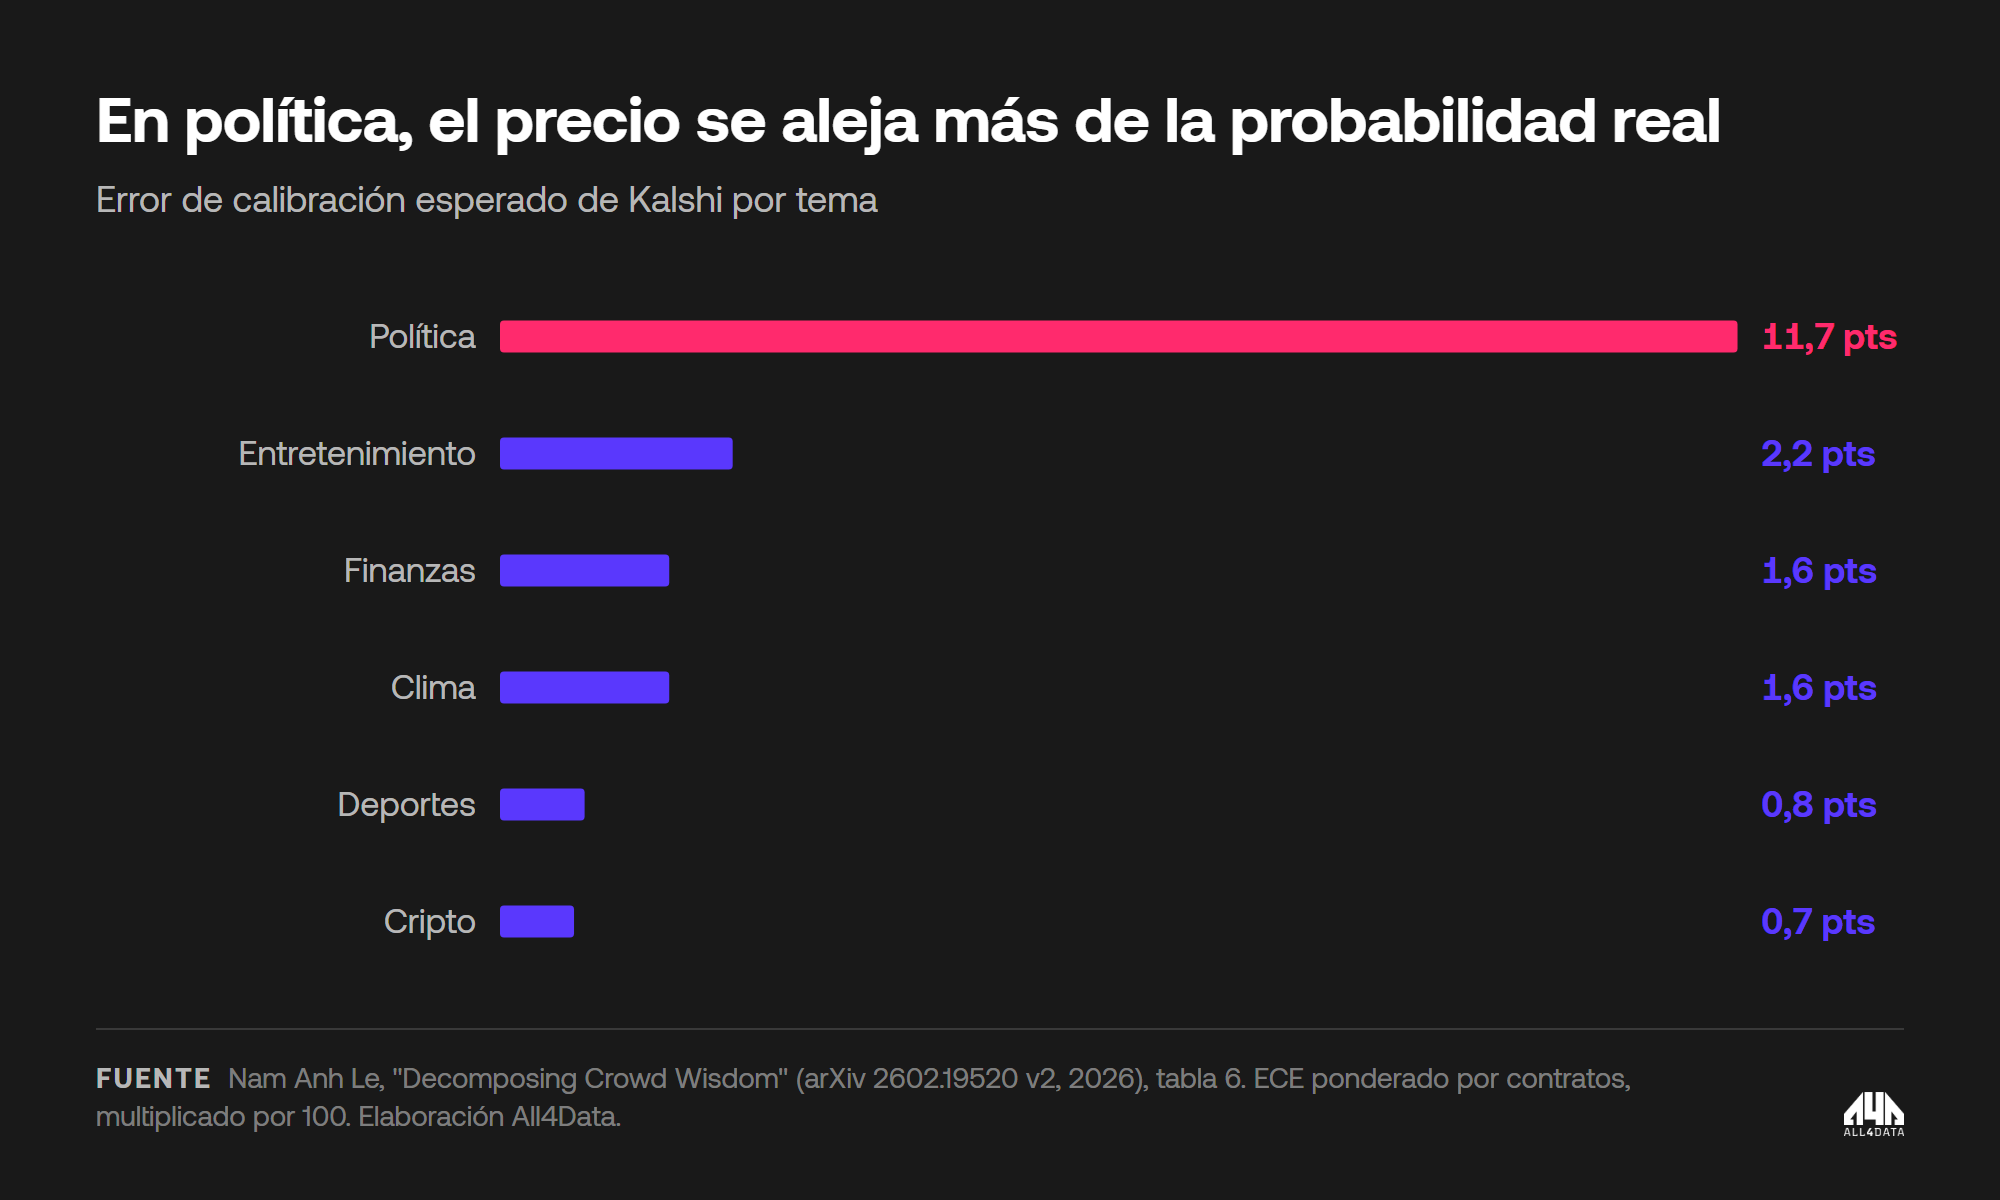
Y una sorpresa. El tema donde peor predice el precio es justamente la política. Un estudio midió el error de calibración de Kalshi por tema, es decir cuánto se aleja el precio de la frecuencia con que los eventos ocurren de verdad. En política el error es de 11,7 puntos, contra 2,2 en entretenimiento, 1,6 en finanzas y en clima, 0,8 en deportes y 0,7 en cripto. En política los precios tienden a quedarse cerca del 50%, como si al mercado le costara jugarse.
No todo el volumen es real
Los miles de millones del principio tienen letra chica. El wash trading es operar contra uno mismo. Una persona con dos billeteras se compra y se vende el mismo contrato, y el volumen sube aunque su posición no cambie. Sirve para inflar la actividad de un mercado o para sumar puntos en premios que se reparten según cuánto se opera. La ley de Estados Unidos lo prohíbe.
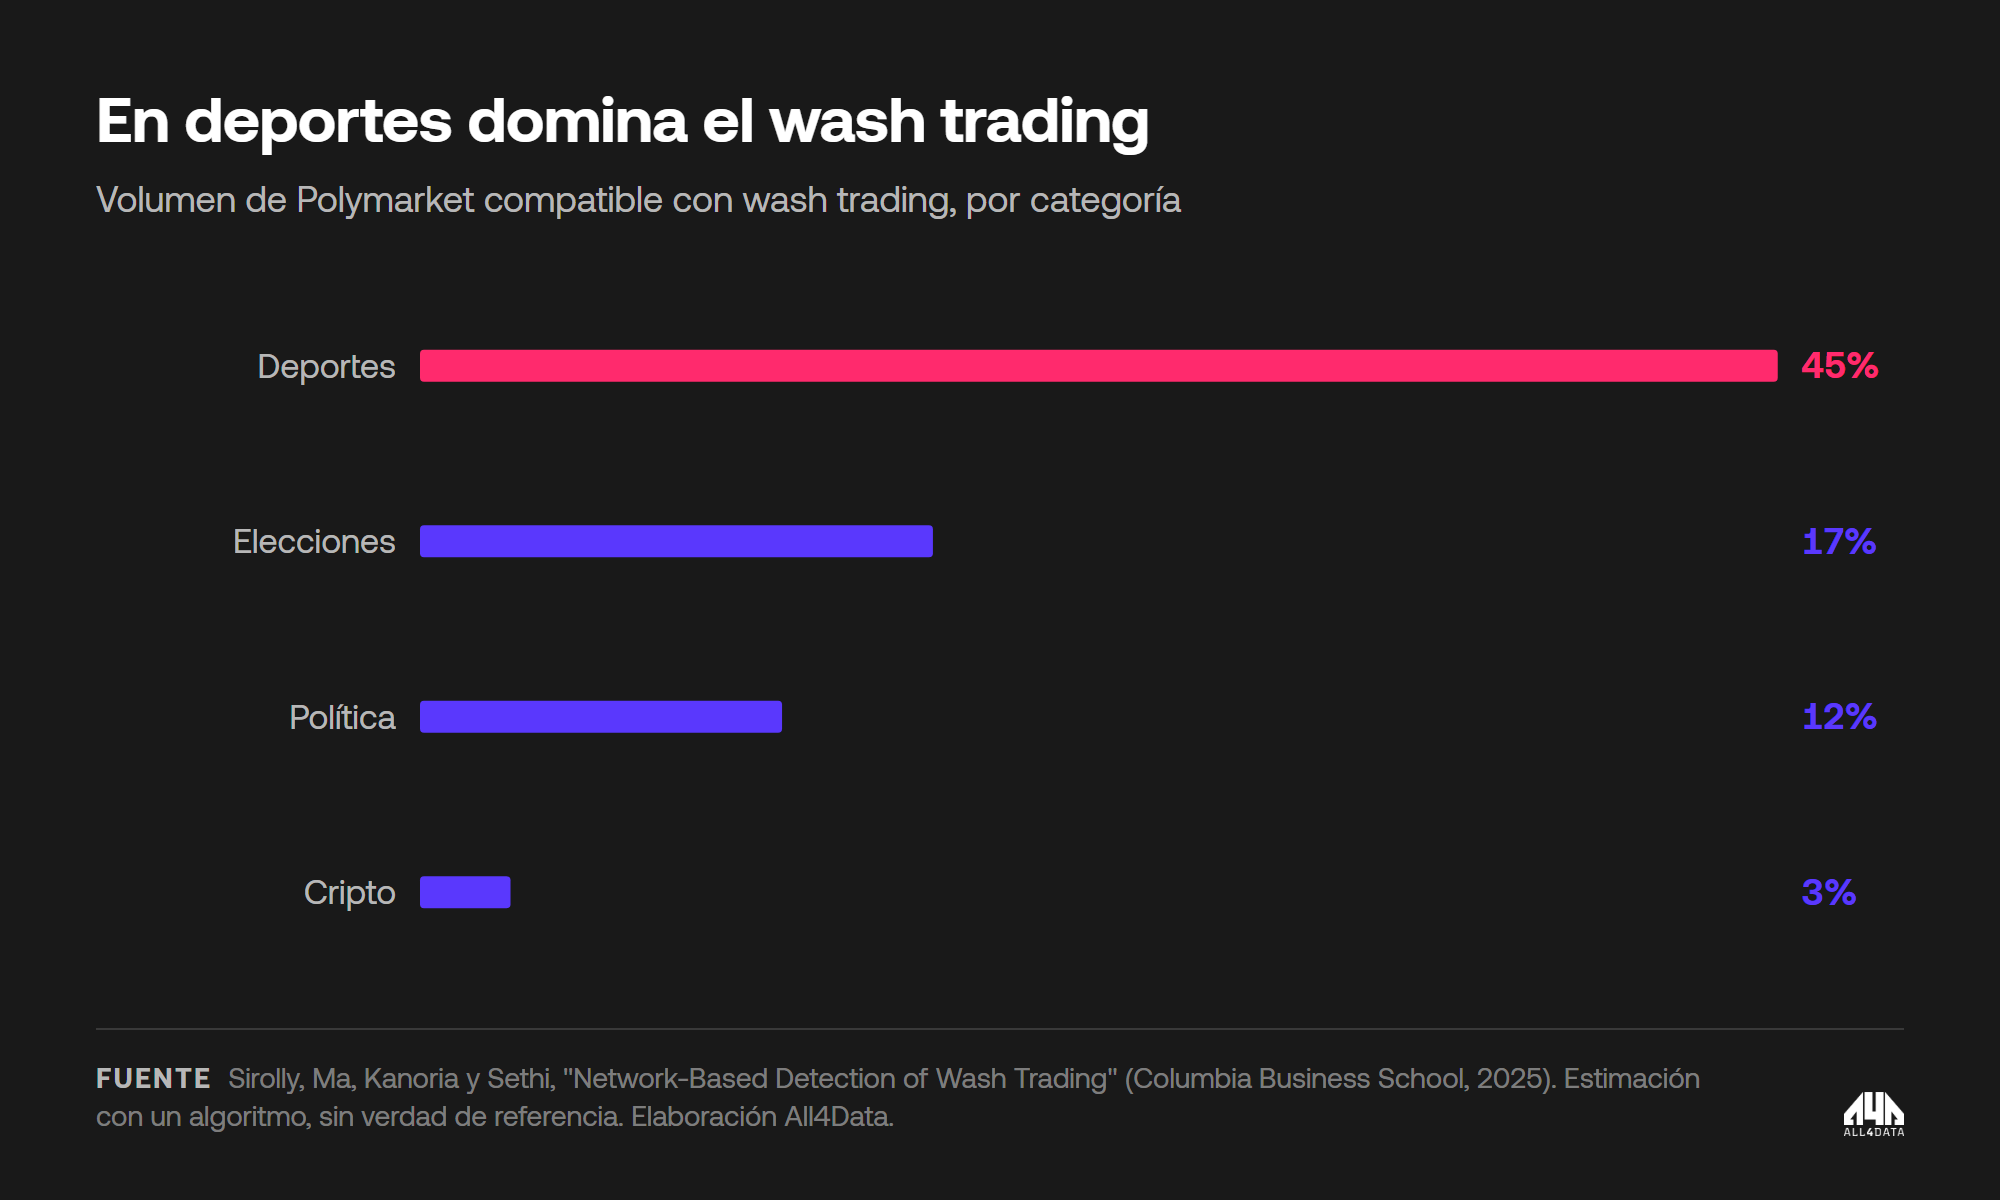
Un estudio de la Universidad de Columbia estimó con un algoritmo que cerca de un cuarto del volumen histórico de Polymarket es compatible con wash trading, con un pico de casi 60% del volumen semanal en diciembre de 2024. Depende mucho del tema. En deportes es el 45%, en elecciones el 17%, en política el 12% y en cripto apenas el 3%. Es una estimación sin una verdad de referencia contra la cual comprobarla.
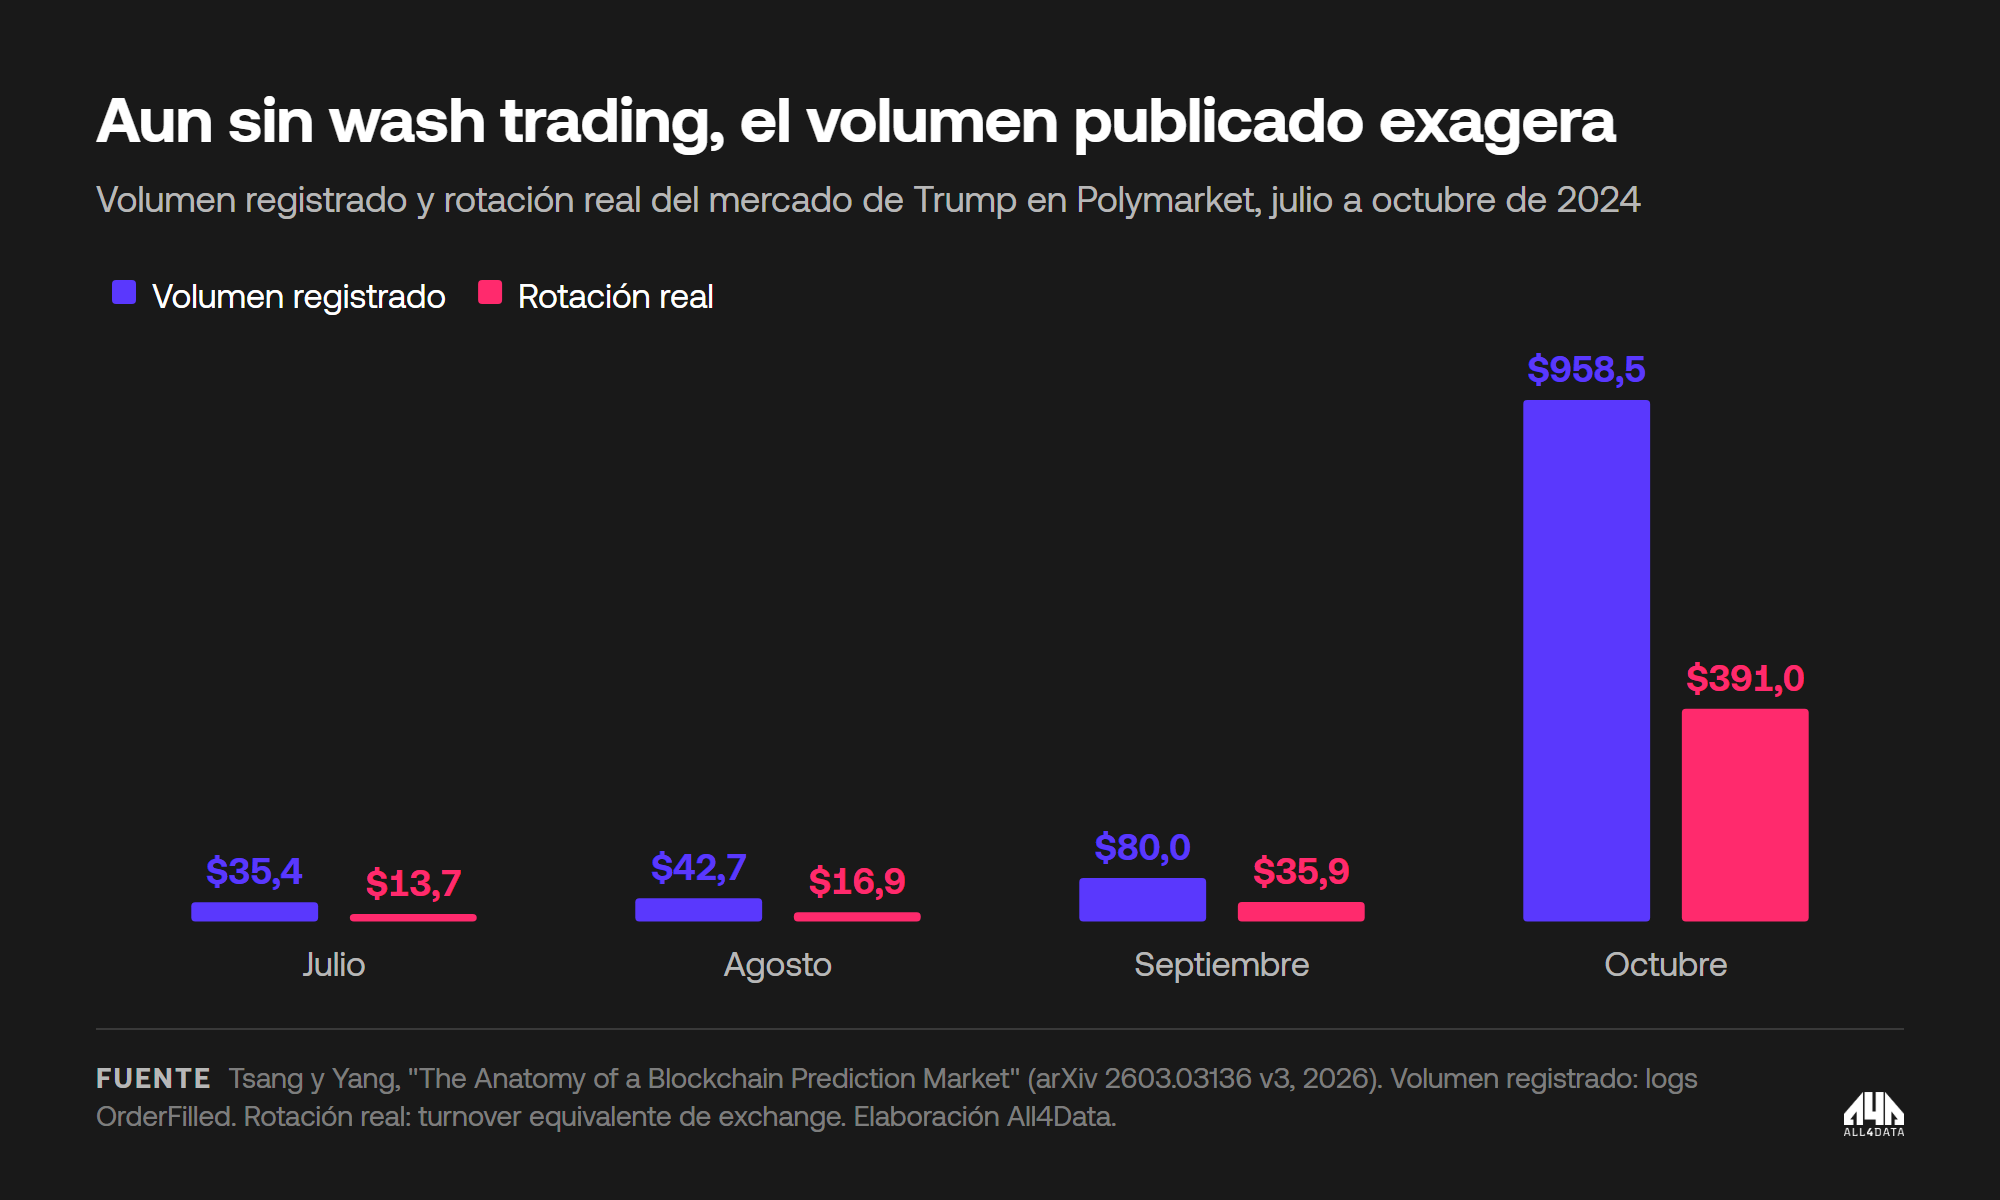
Y aunque nadie haga trampa, el número publicado igual exagera. Un estudio analizó el mercado sobre la elección de Trump en 2024. En octubre registró USD 958,5 millones de volumen, pero la rotación real fue de USD 391 millones. La diferencia sale de cómo se registra cada operación, que cuenta dos veces cada compraventa y suma los contratos que se crean.
La casa juega contra vos, el mercado te cruza con otro
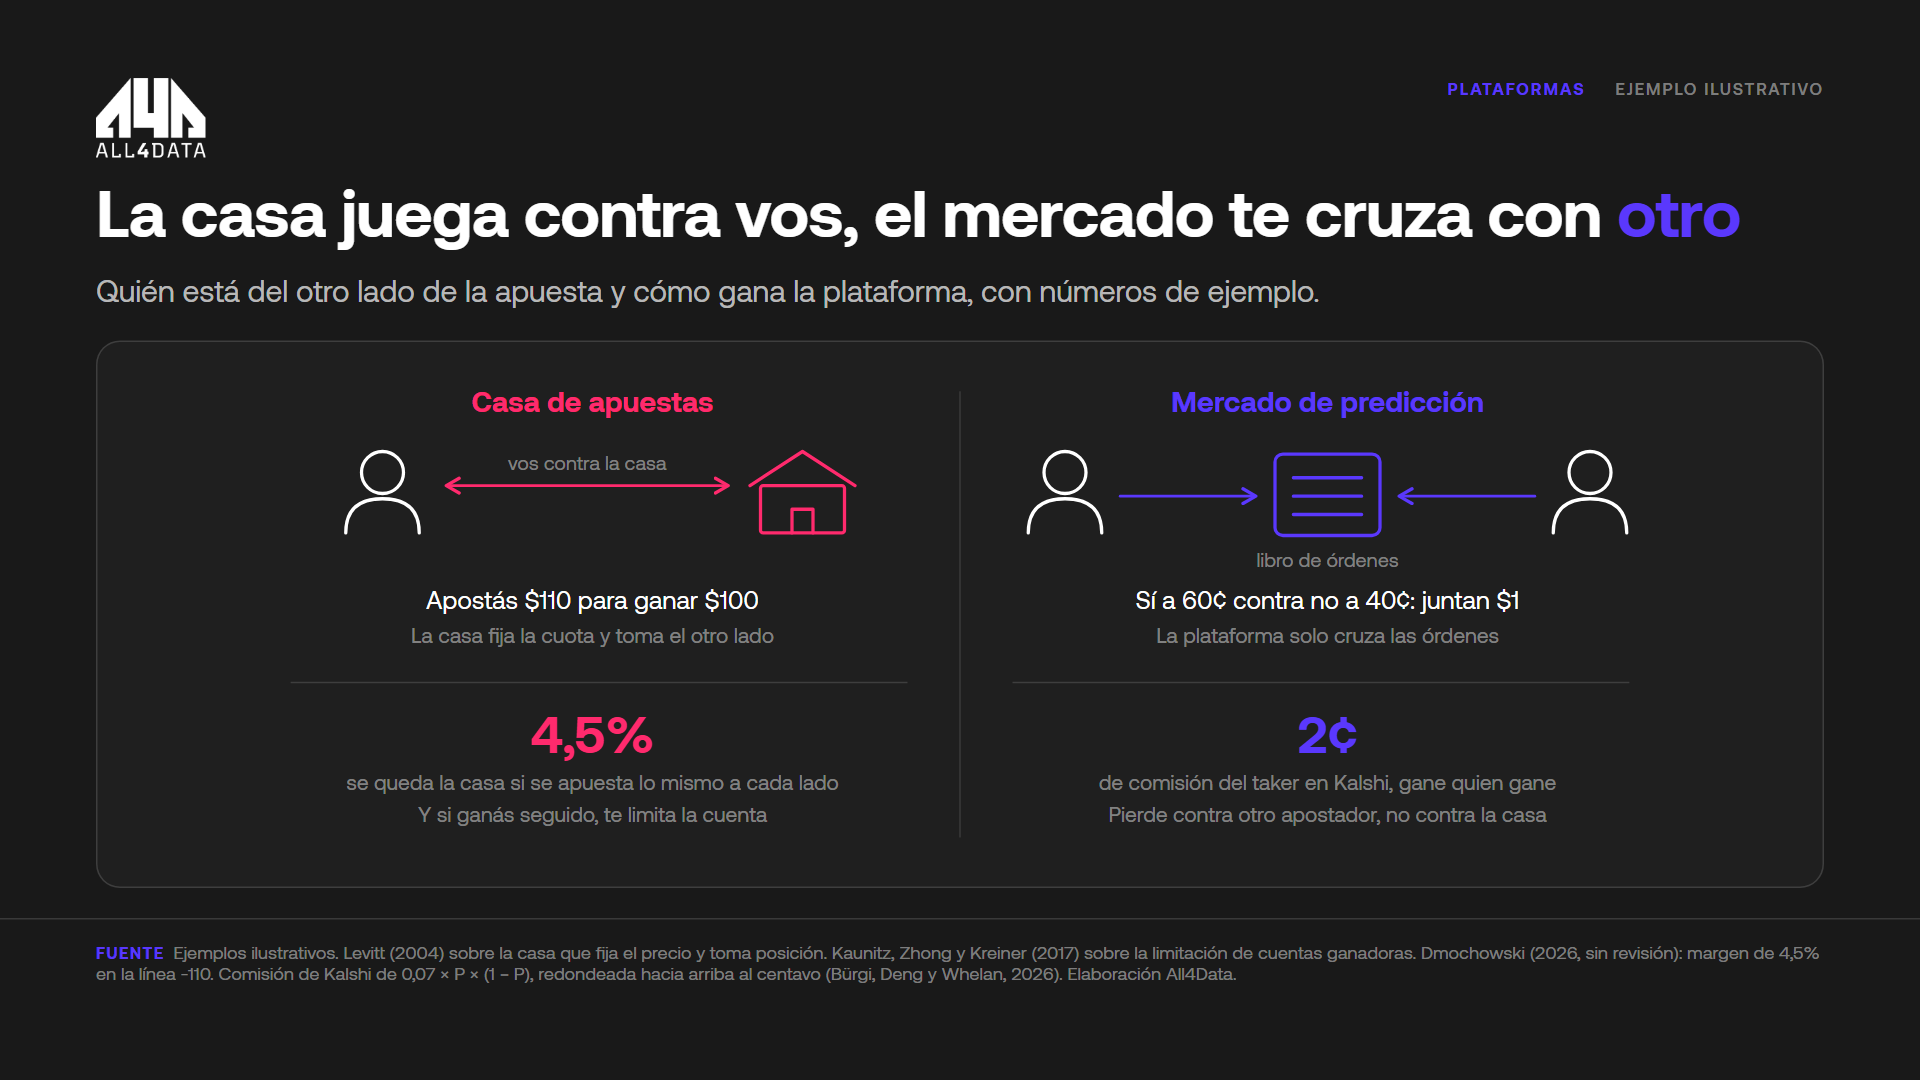
En una casa de apuestas tradicional, para ganar USD 100 hay que poner USD 110. Si la casa logra que se apueste lo mismo de cada lado, se queda con un 4,5% pase lo que pase. Pero además fija la cuota y toma posición, así que juega contra el apostador. Y si alguien gana seguido, le limita la cuenta, algo que un grupo de investigadores comprobó con dinero propio.
En un mercado de predicción es distinto. Un sí a 60 centavos y un no a 40 juntan el dólar entre dos personas, y la plataforma solo cruza las órdenes. En Kalshi el taker paga una comisión de 2 centavos gane quien gane. El que pierde, pierde contra otro apostador, no contra la casa.
Arbitraje, comprar los dos lados por menos de un dólar
Como el sí y el no de un mismo evento no siempre se mueven juntos, a veces se desalinean. Si se compra el sí a 45 centavos y el no a 49, con 4 centavos de comisiones de Kalshi se pagan 98 centavos y se cobra USD 1 gane quien gane. Son 2 centavos seguros. El riesgo es que las dos compras no se ejecuten al mismo tiempo.
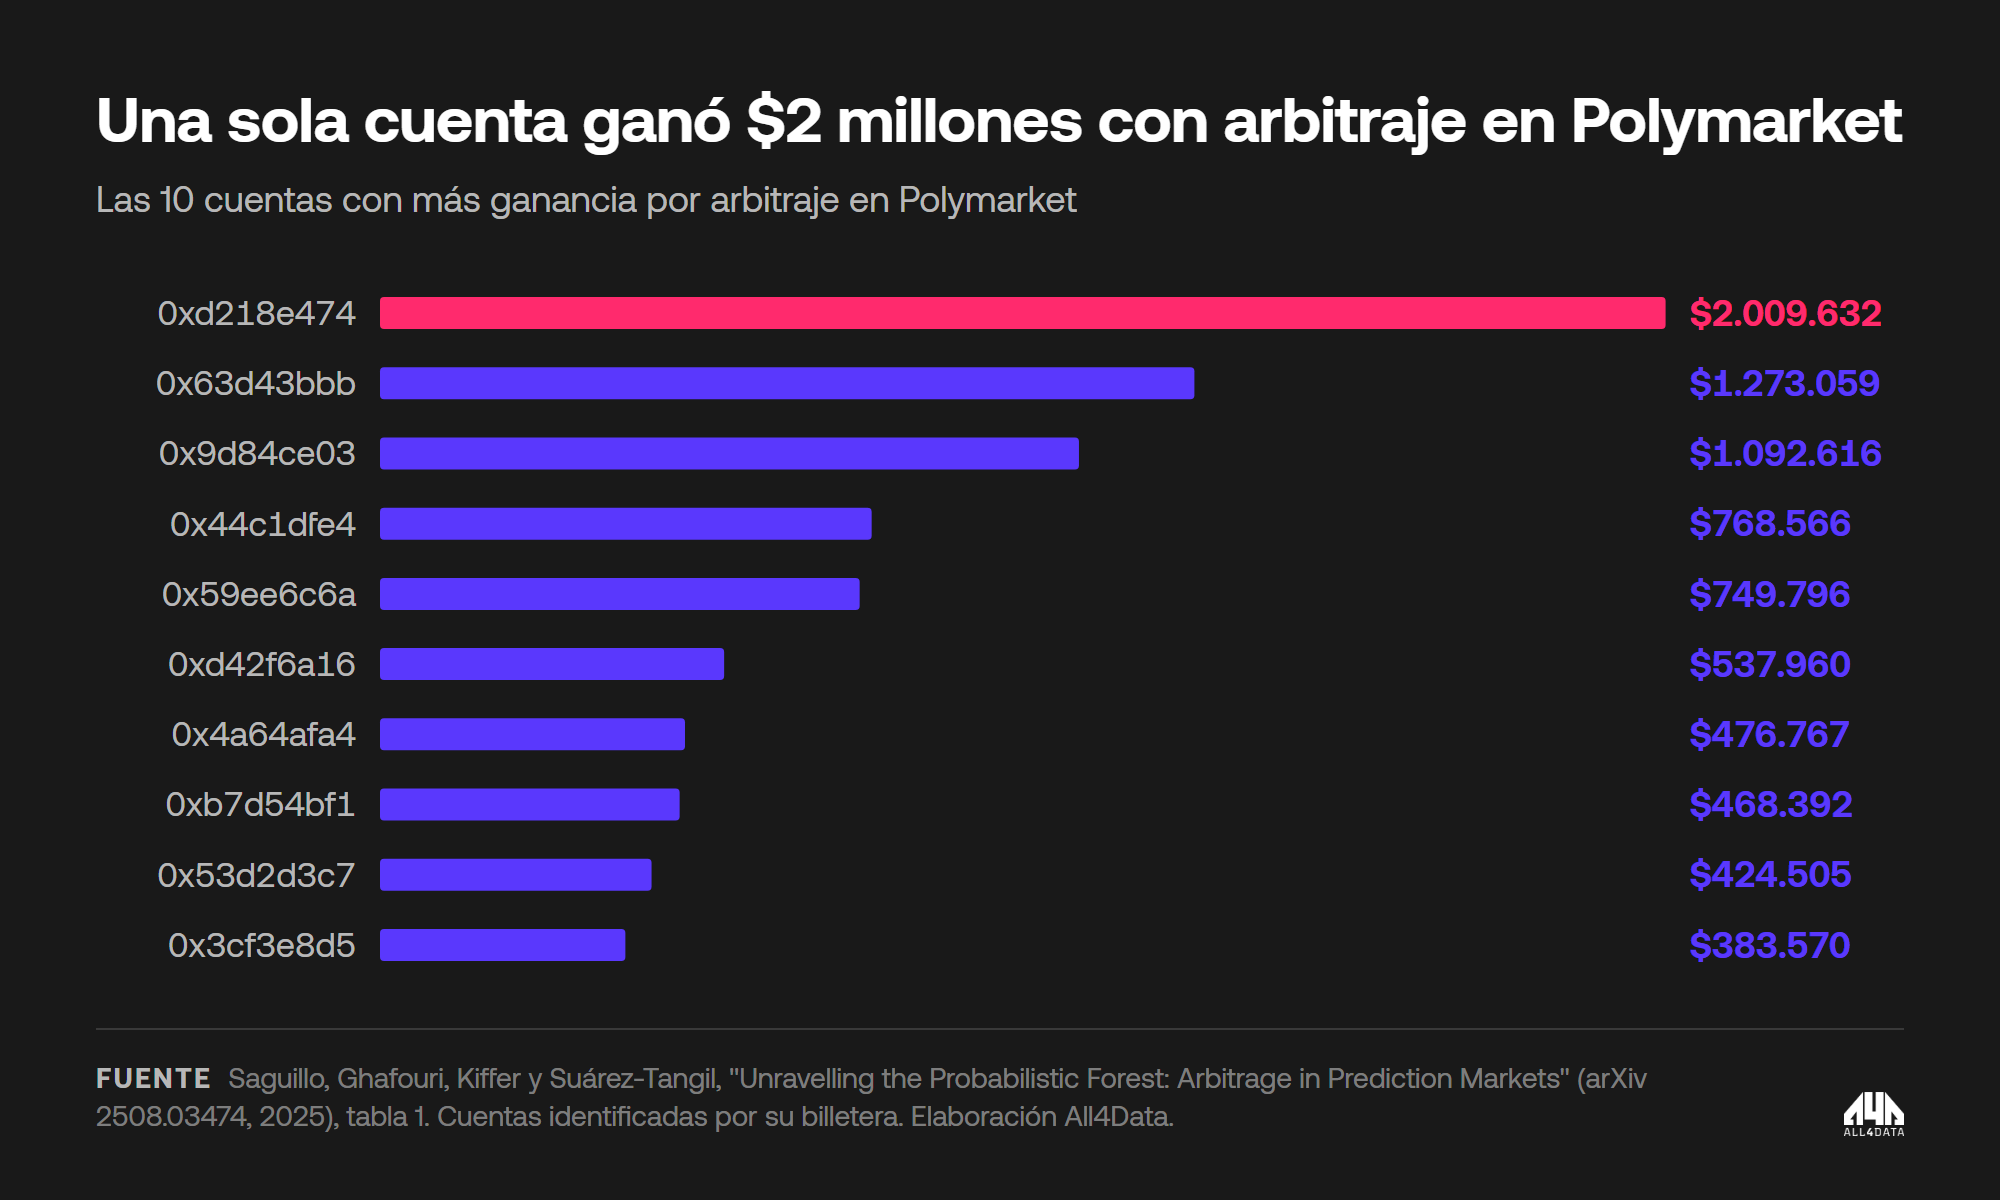
Parece poco, pero repetido miles de veces es mucho dinero. Un estudio de IMDEA y Oxford estimó que entre abril de 2024 y abril de 2025 los arbitrajistas de Polymarket ganaron USD 39,6 millones. La cuenta que más ganó sacó USD 2.009.632 en 4.049 operaciones. Como las cuentas son billeteras públicas en la blockchain, se pueden identificar por su dirección.
Dos modelos, Polymarket y Kalshi
Polymarket y Kalshi se parecen en lo que ofrecen, pero nacieron en mundos opuestos.
| Polymarket internacional | Kalshi | |
|---|---|---|
| Regulación | Sin regulador en Estados Unidos | Mercado designado por la CFTC desde 2020 |
| Moneda | USDC, una criptomoneda atada al dólar | Dólares |
| Identidad | Billeteras anónimas | Verificación de identidad |
| Registro | Público, en la blockchain de Polygon | Privado |
| Comisiones | Sin comisión por operación en 2025 | 0,07 × P × (1 − P) al taker |
| Resolución | Oráculo de UMA, con depósito y desafío | Equipo propio, con las fuentes de cada contrato |
Polymarket nació en el mundo cripto. Se opera con una stablecoin, con una billetera que no pide identidad, y los resultados los define un oráculo descentralizado. Kalshi es lo contrario, tiene licencia del regulador de Estados Unidos, se opera en dólares y pide documento.
¿Es legal?
Depende de dónde se esté parado. En Estados Unidos, una encuesta de la American Gaming Association encontró que el 85% ve estos mercados como una forma de juego, el 6% como un instrumento financiero y el 10% no sabe. Hay que tener en cuenta quién pregunta, porque la AGA representa a los casinos, que son competencia directa.
Con su licencia federal, Kalshi dice que lo suyo no es juego. En septiembre de 2025 llegó a anunciar que había “legalizado las apuestas deportivas en los 50 estados”. Los estados dicen que sí es juego, y los tribunales no se ponen de acuerdo. En abril de 2026 el Tercer Circuito le dio la razón a Kalshi contra Nueva Jersey, y en agosto el Noveno Circuito falló al revés en Nevada y dijo que los deportes son cosa de cada estado.
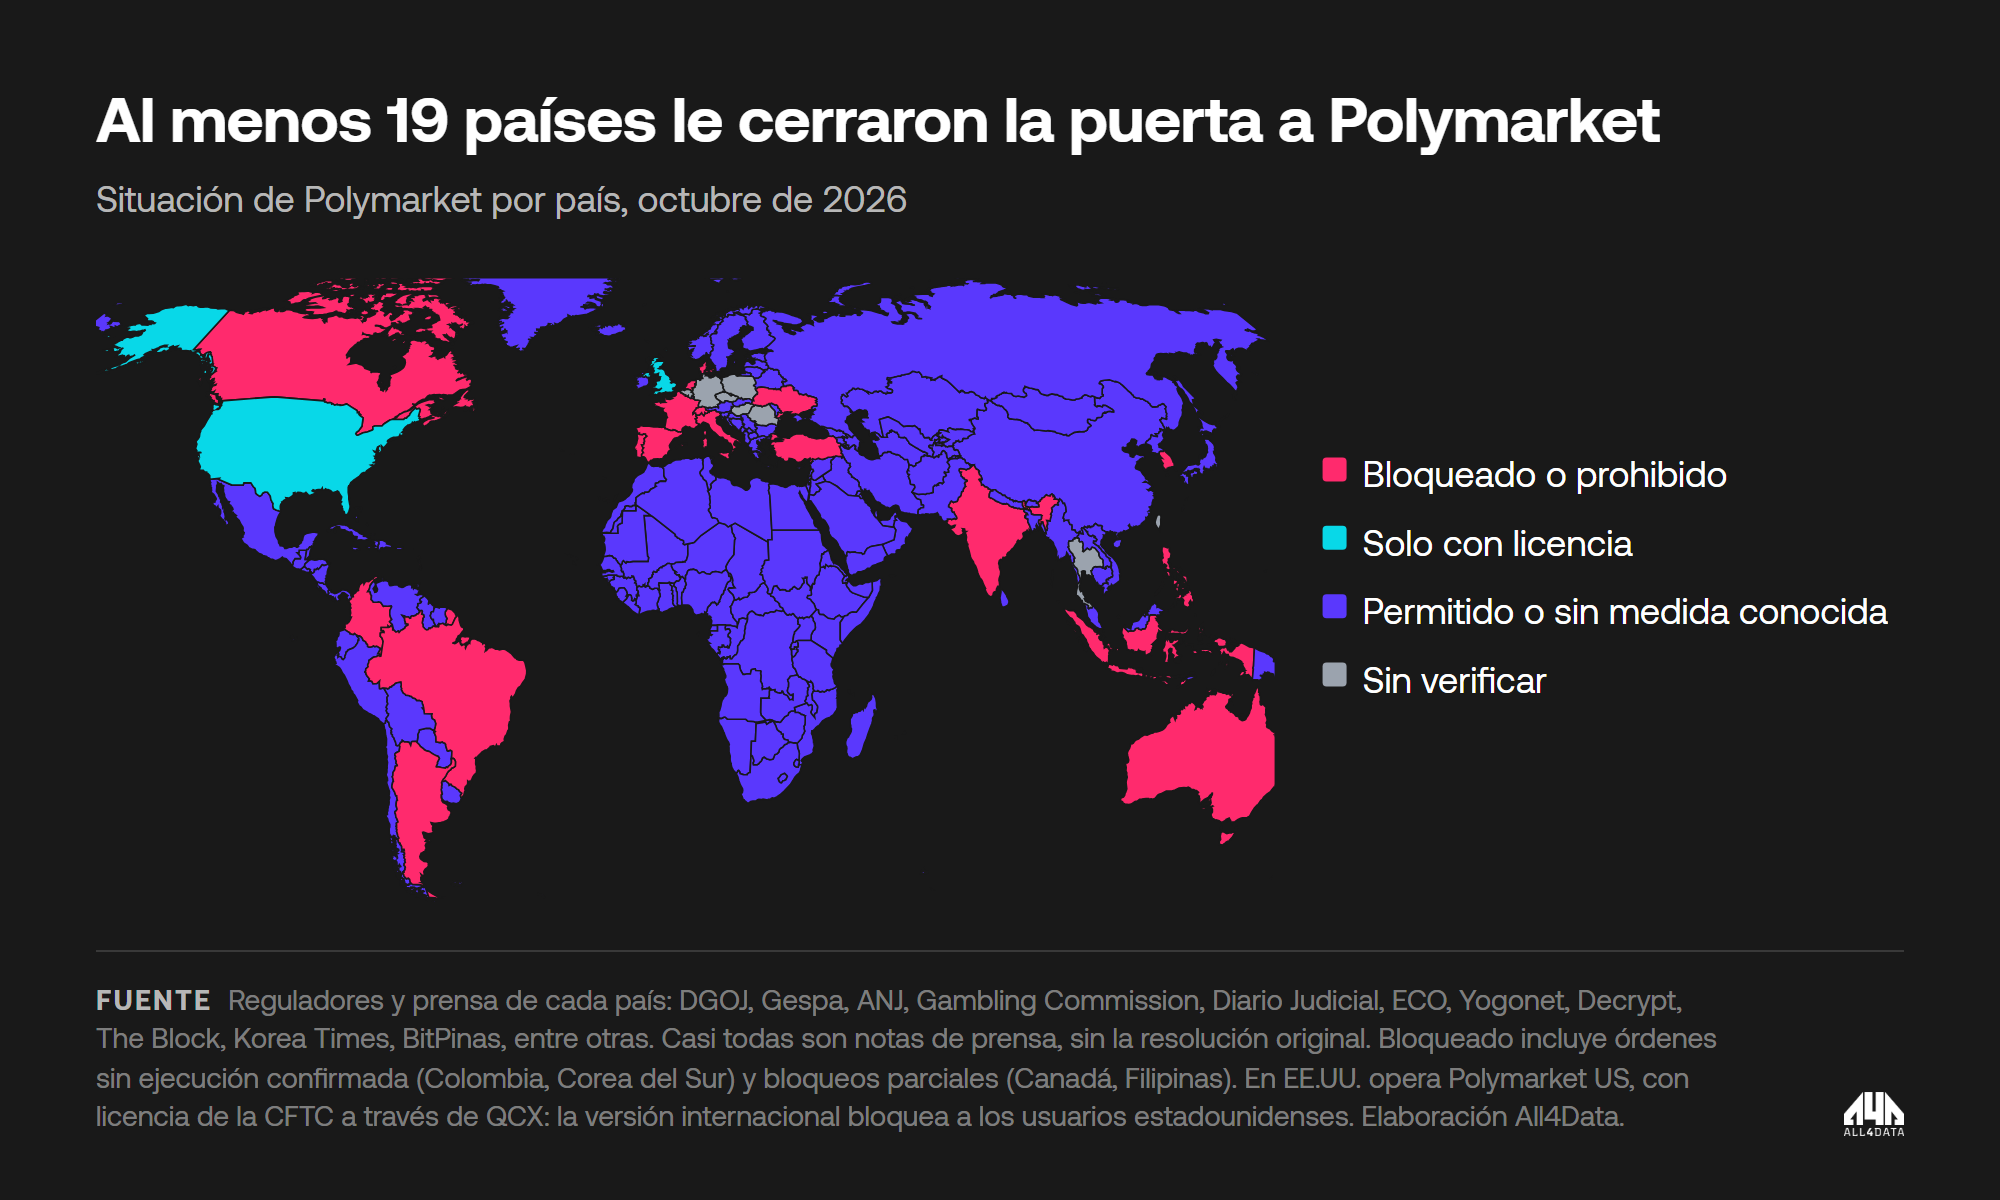
Afuera, al menos 19 países bloquearon o prohibieron Polymarket entre 2024 y octubre de 2026, entre ellos Francia, España, Italia, Suiza, Brasil, India, Australia y Argentina. Casi todas las fuentes son notas de prensa, sin la resolución original, y el conteo incluye órdenes sin ejecución confirmada y bloqueos parciales. La paradoja es que en Estados Unidos sí opera, con licencia de la CFTC a través de QCX, mientras la versión internacional bloquea a los usuarios estadounidenses.
En Argentina, si se entra a polymarket.com, la página no carga. Lo comprobamos con una conexión local el 19 y el 21 de octubre de 2026, y el proveedor de internet responde que el dominio no existe. El bloqueo lo ordenó la jueza Susana Parada, del Juzgado Penal, Contravencional y de Faltas n.º 31 de la Ciudad de Buenos Aires, a pedido de LOTBA, la lotería porteña, junto con la cámara de salas de juego CASCBA. ENACOM ordena a los proveedores bloquear el sitio, sus espejos y la aplicación.
El que sabe antes
Hay un último jugador. Alguien que por su trabajo o su cargo sabe algo antes de que se anuncie compra el sí a un centavo. Si pone USD 100, son 10.000 contratos. Sale la noticia, cada contrato paga un dólar y cobra USD 10.000, una ganancia de USD 9.900 antes de comisiones. Del otro lado pierde el que no sabía. En Estados Unidos esto está prohibido por la Commodity Exchange Act.
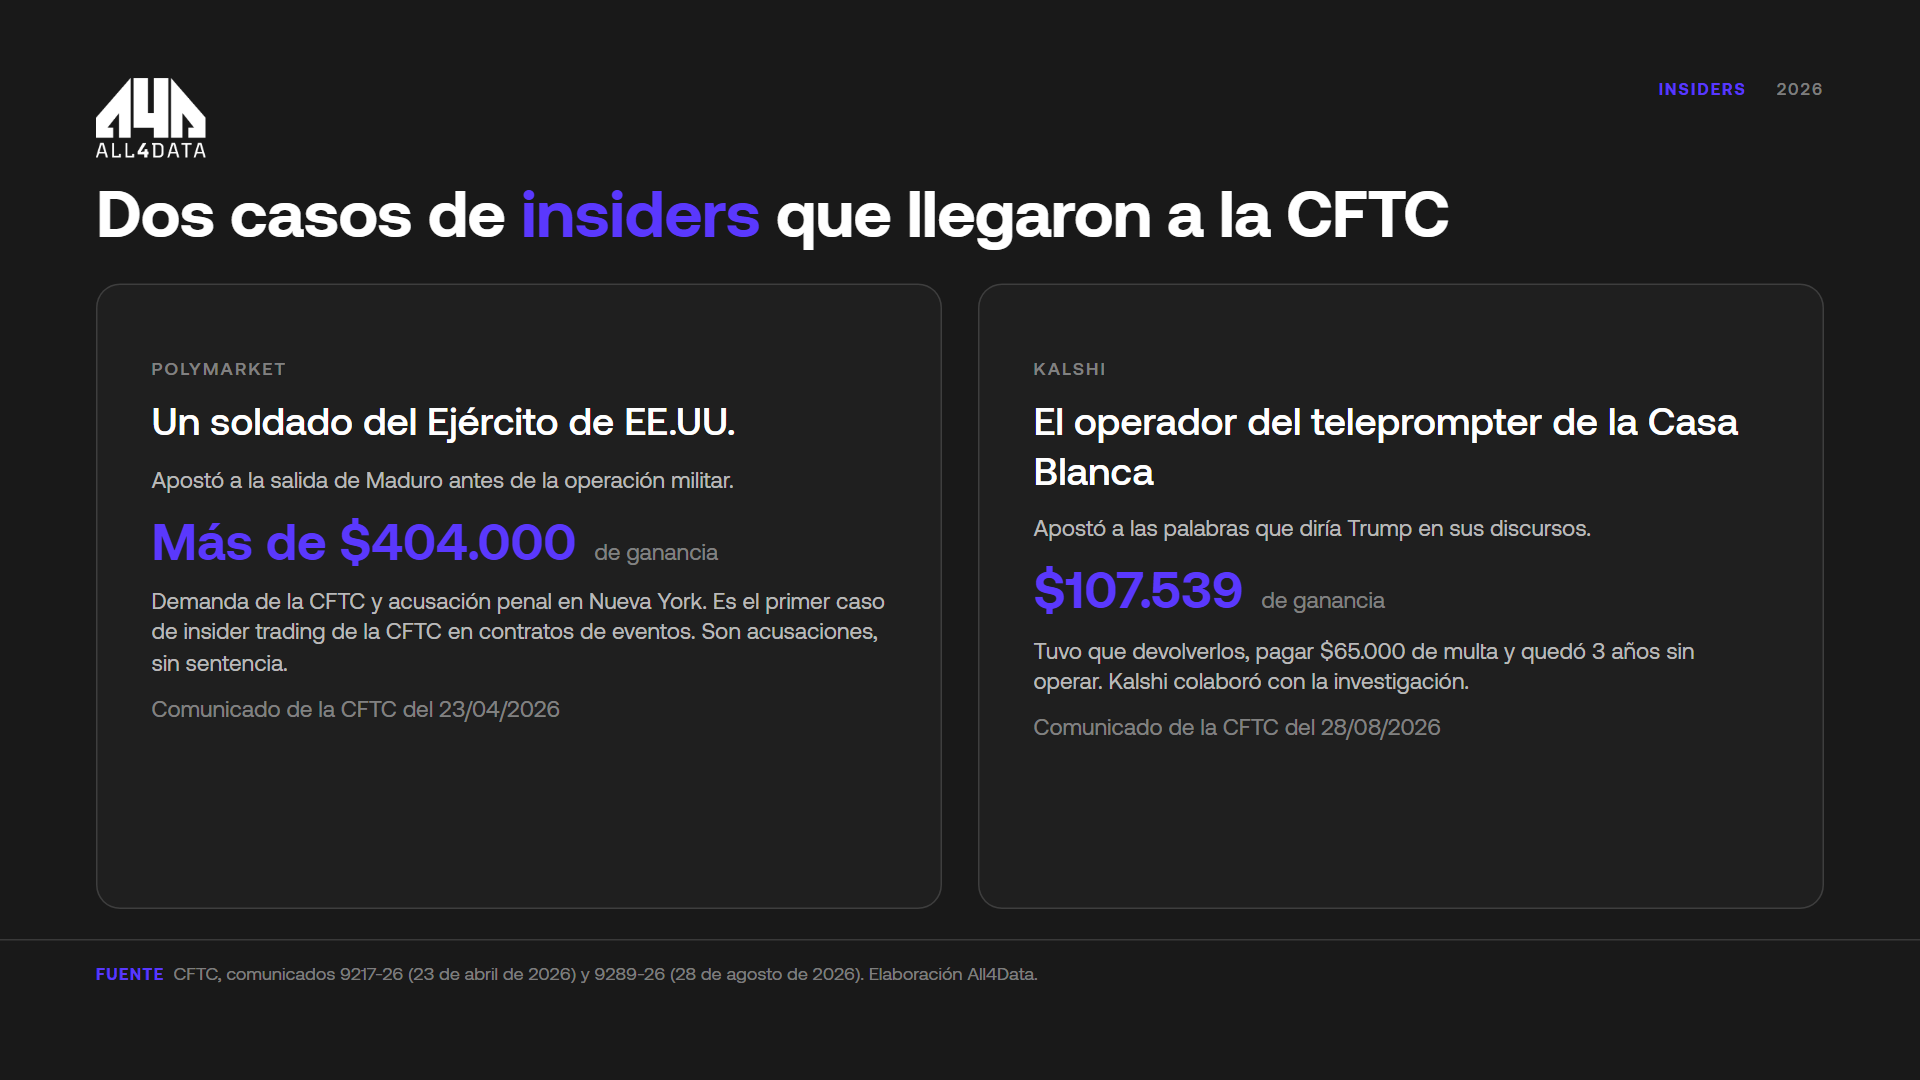
Y no es teoría. Según la CFTC, un soldado del Ejército de Estados Unidos ganó más de USD 404.000 en Polymarket apostando a la salida de Nicolás Maduro antes de la operación militar. Es el primer caso de insider trading de la CFTC en contratos de eventos, con una demanda civil y una acusación penal en Nueva York, todavía sin sentencia. En Kalshi, el operador del teleprompter de la Casa Blanca apostaba a las palabras que iba a decir Donald Trump en sus discursos. Ganó USD 107.539, tuvo que devolverlos, pagar USD 65.000 de multa y quedó tres años sin poder operar. Kalshi colaboró con la investigación.
Lo que se apuesta
Para cerrar, un recorrido por algunos mercados abiertos, porque el precio de lo improbable cuenta la misma historia que vimos antes.
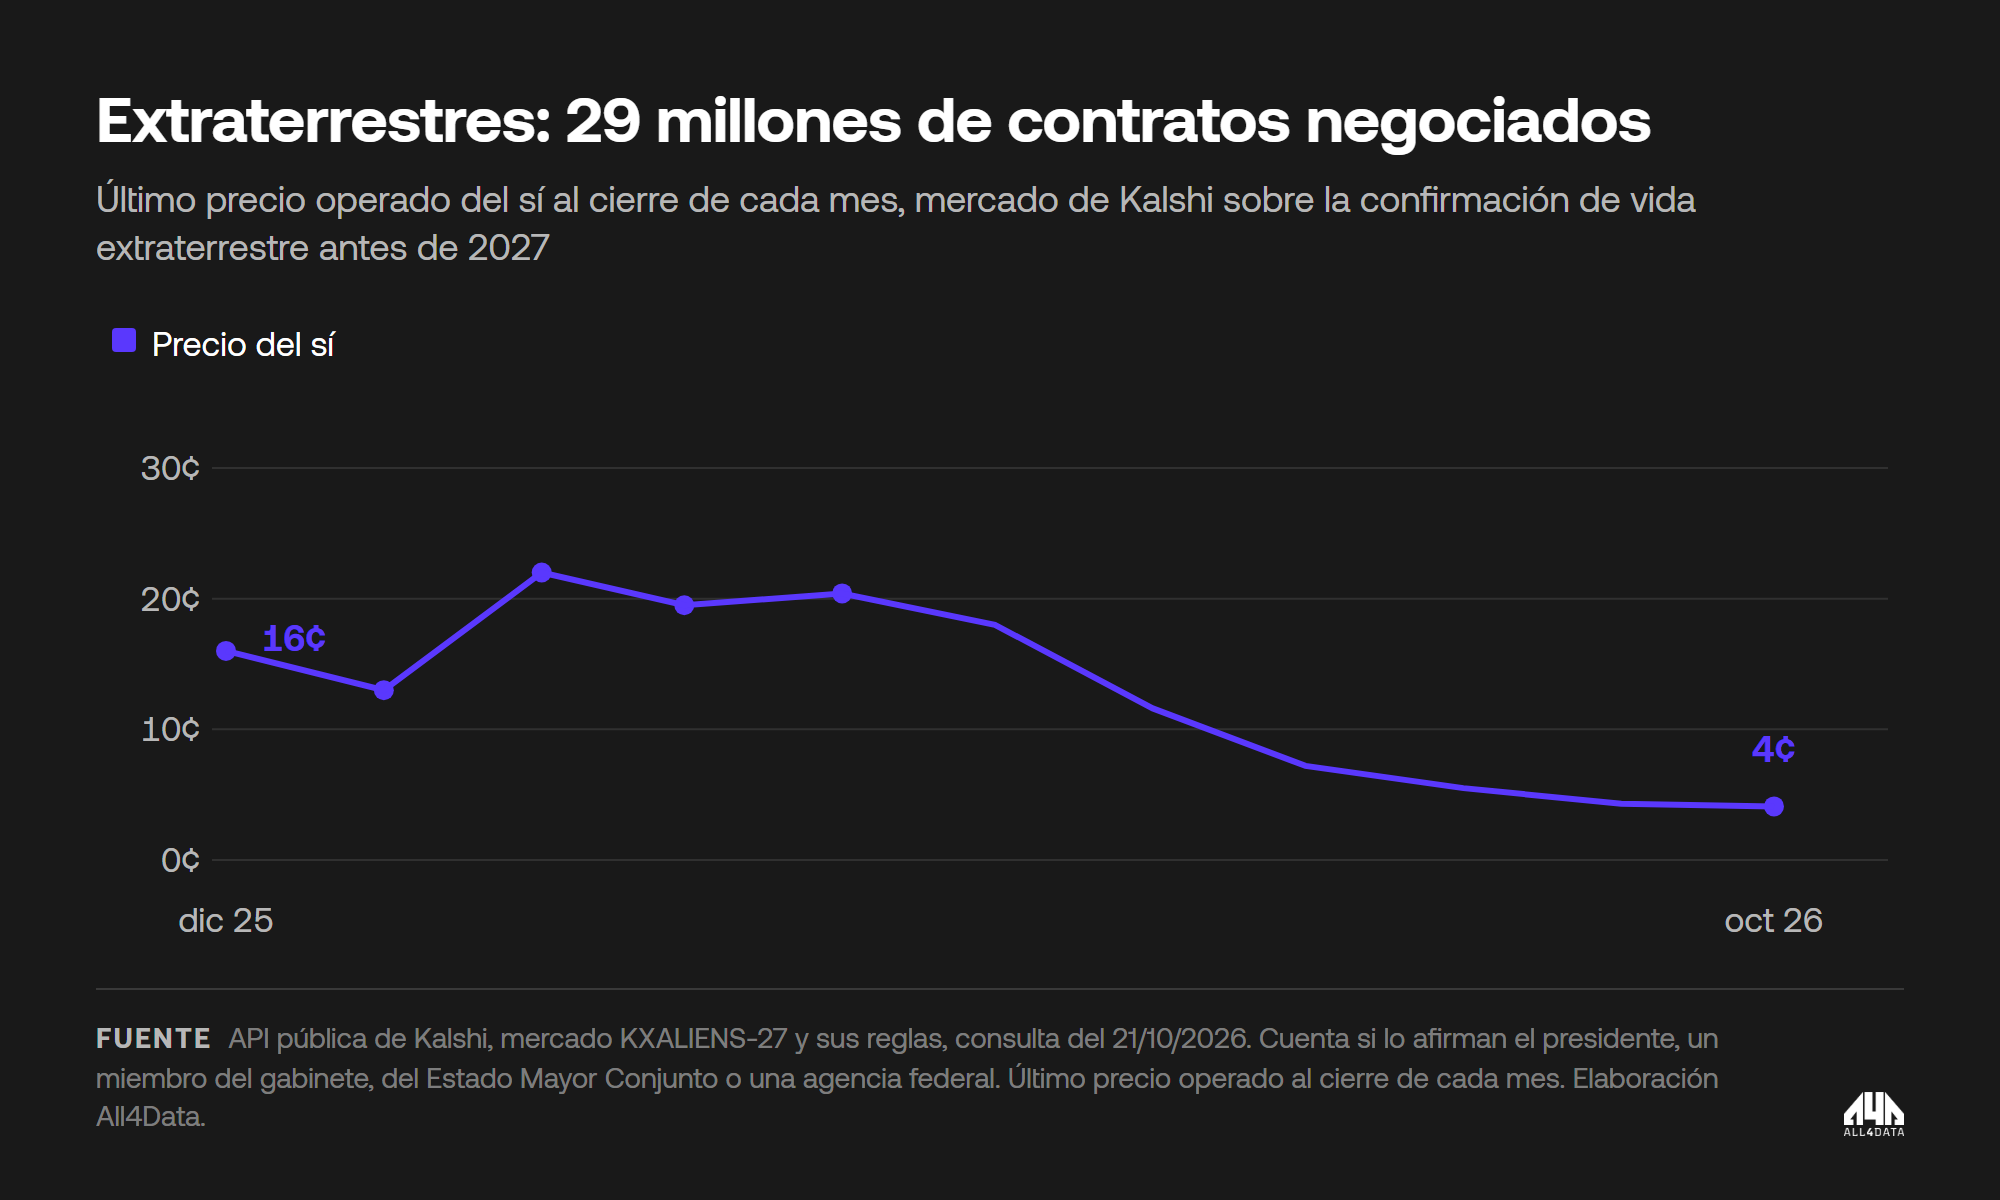
“¿Confirmará Estados Unidos que hay extraterrestres antes de 2027?” En Kalshi ya se negociaron 29,3 millones de contratos y el sí cotiza a 4,3 centavos. Llegó a 22 centavos en febrero de 2026. La letra chica importa, porque solo cuenta si lo afirma oficialmente el presidente, un miembro del gabinete, del Estado Mayor Conjunto o una agencia federal.
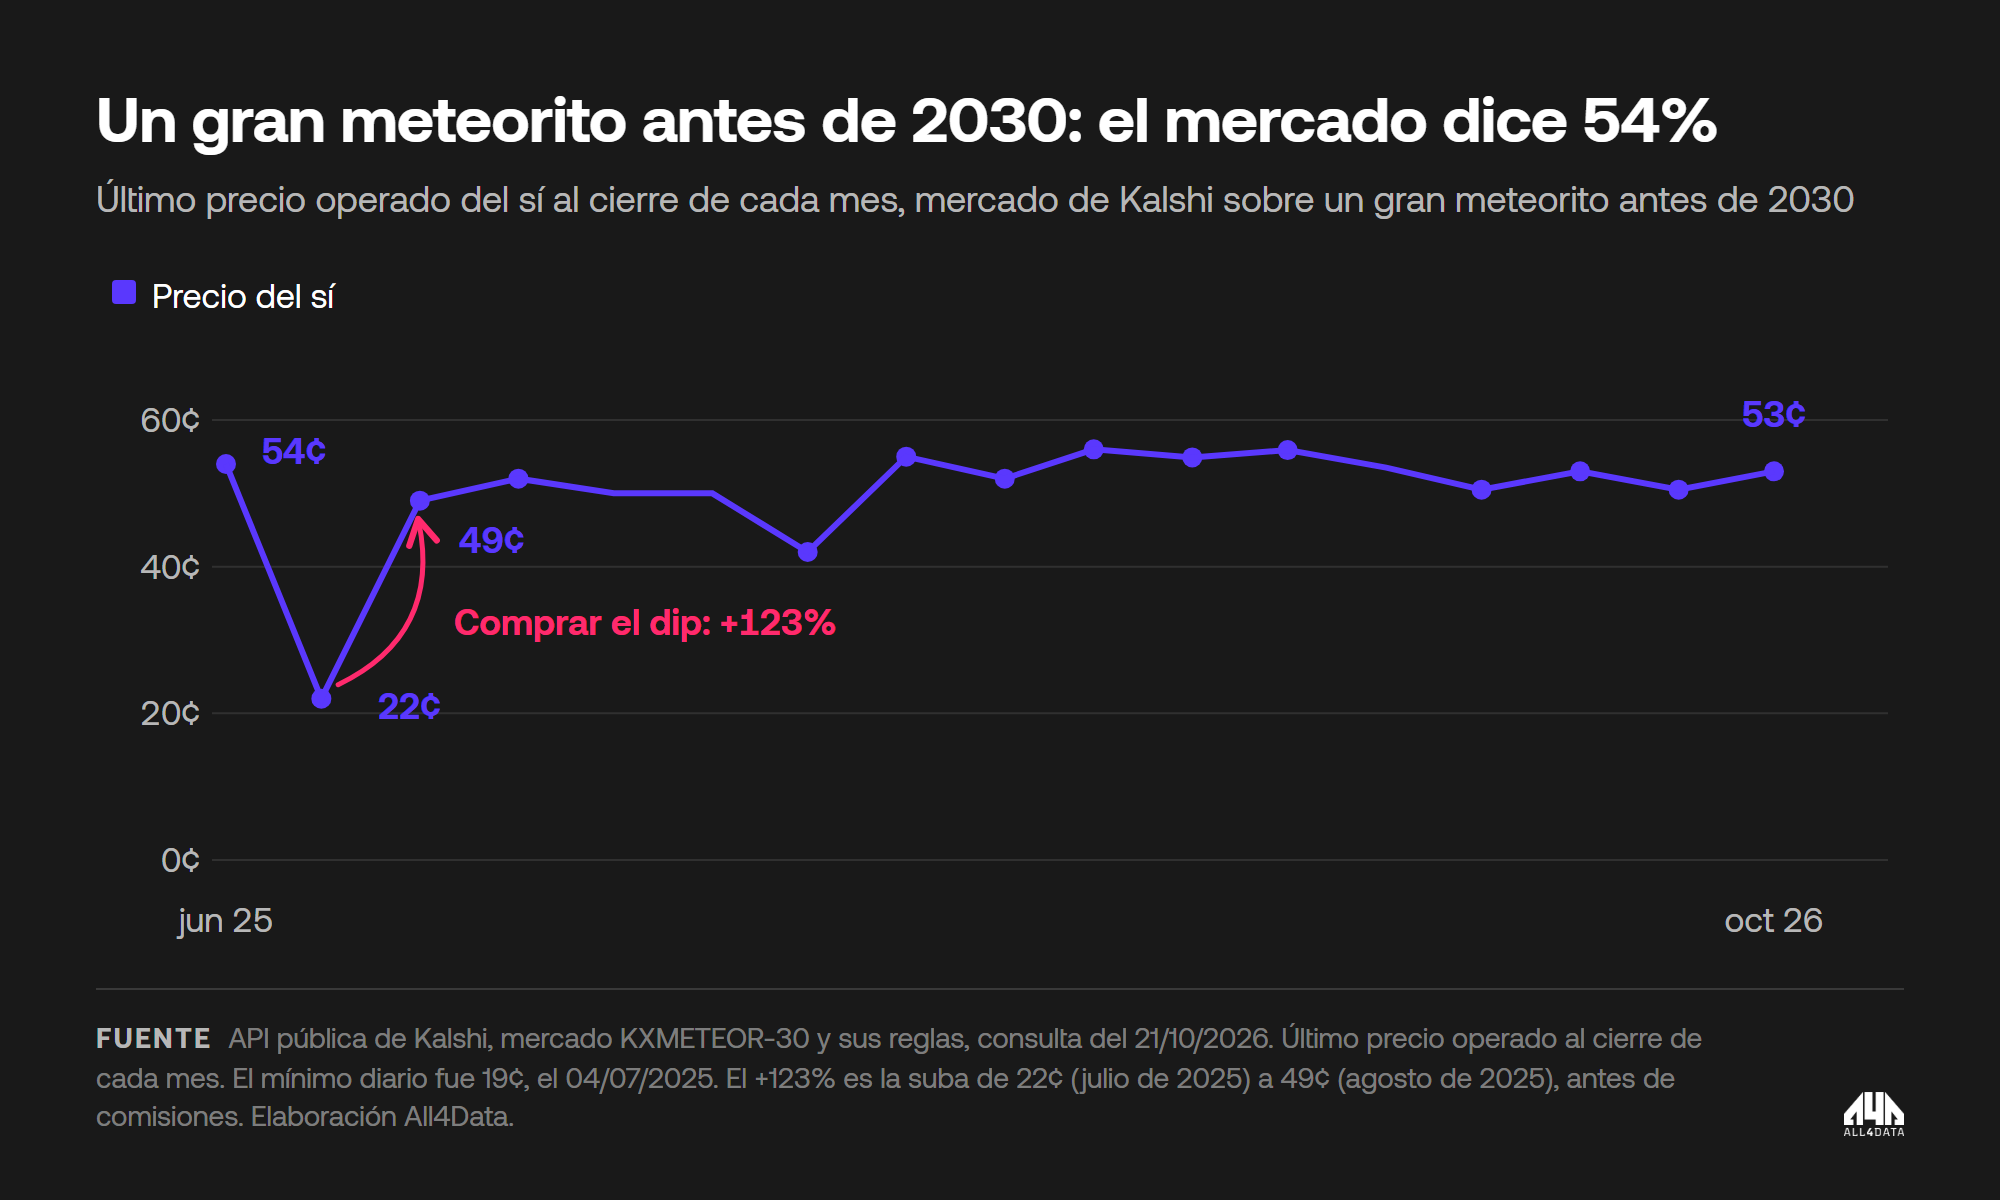
“¿Chocará un gran meteorito contra la Tierra antes de 2030?” Cotiza a 53,6 centavos, más de la mitad. Pero para la regla de Kalshi un gran meteorito es uno de al menos 10 kilotones de TNT, no un fin del mundo. Quien compró en julio de 2025 a 22 centavos lo vio a 49 en agosto, una suba de 123% antes de comisiones.
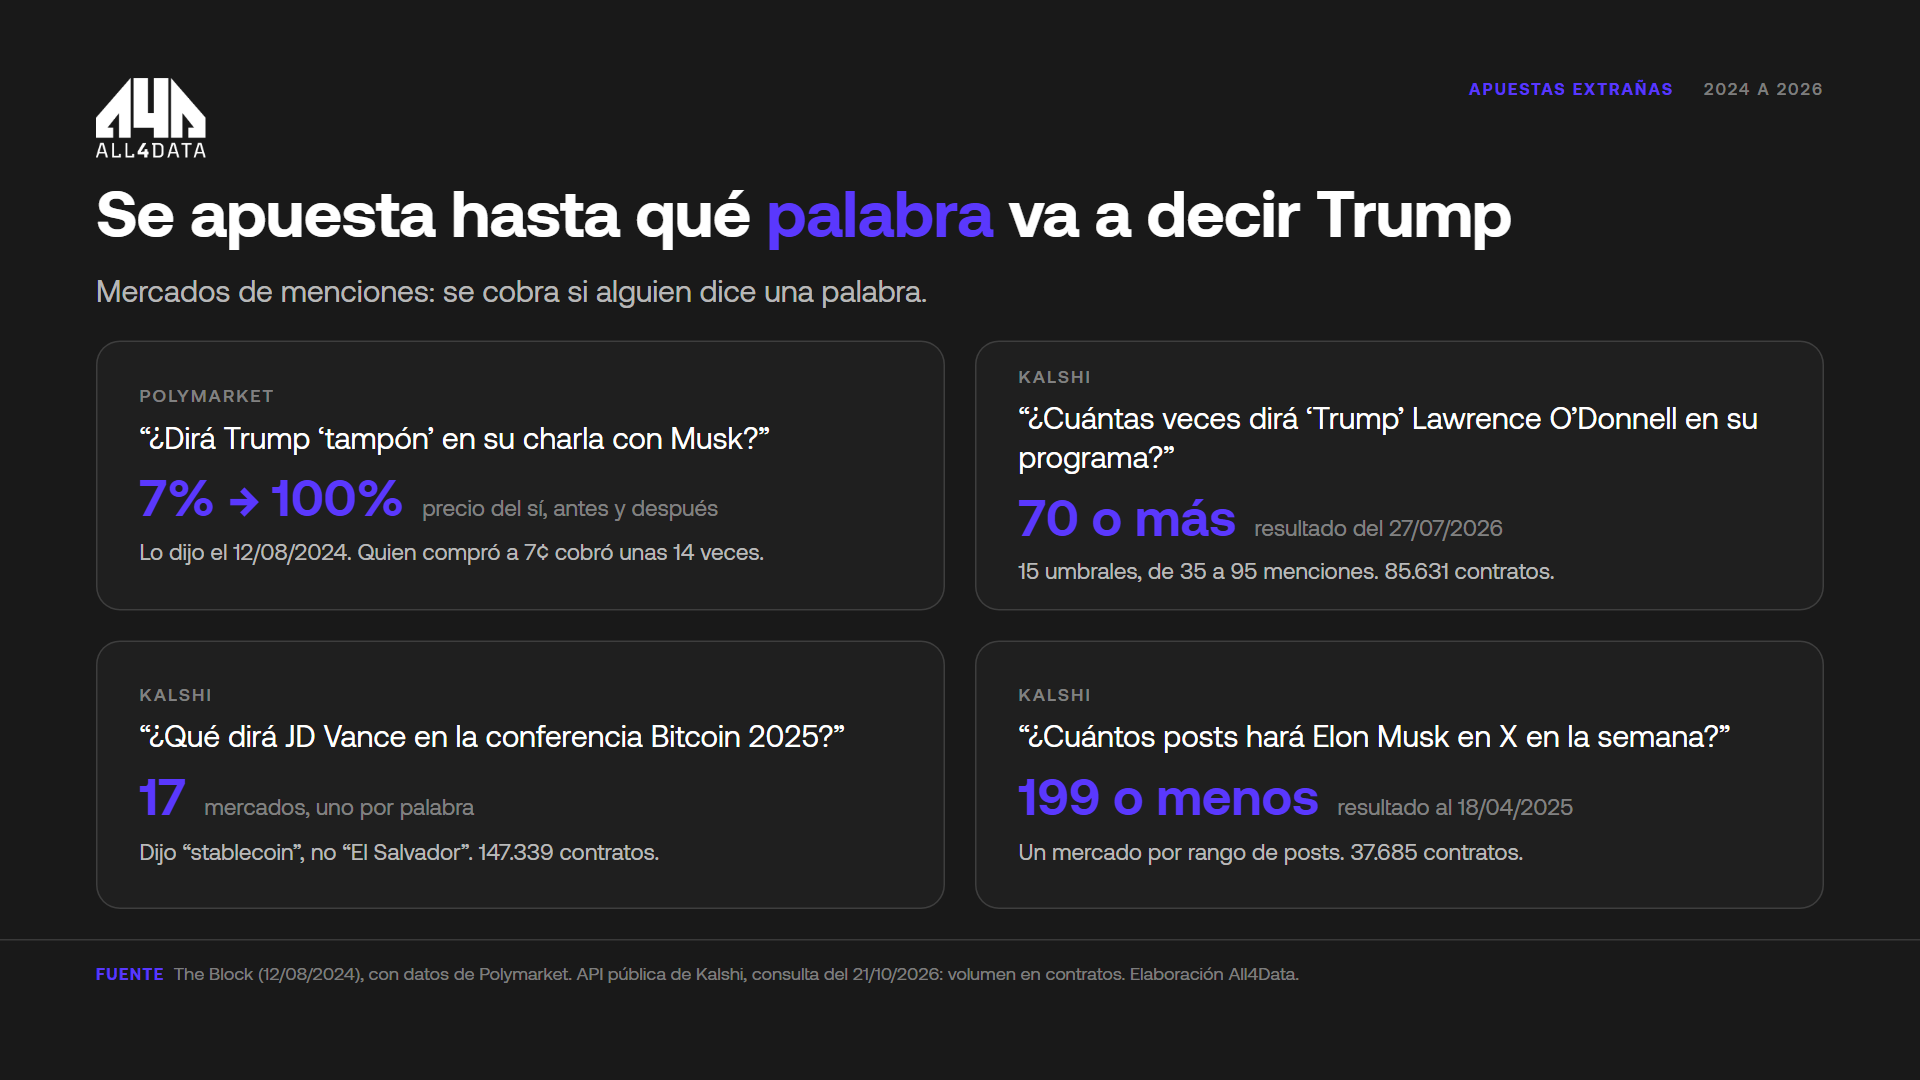
En los mercados de menciones se cobra si alguien dice una palabra. En Polymarket, el mercado sobre si Trump iba a decir “tampón” en su charla con Elon Musk pasó del 7% al 100% el 12 de agosto de 2024, cuando lo dijo, y quien compró a 7 centavos cobró unas 14 veces lo que puso. En Kalshi hay mercados sobre cuántas veces el periodista Lawrence O’Donnell va a decir “Trump” en su programa, sobre qué palabras va a usar JD Vance en una conferencia de Bitcoin o sobre cuántos posts hace Musk en una semana. Ahí se entiende por qué el operador del teleprompter tenía ventaja.
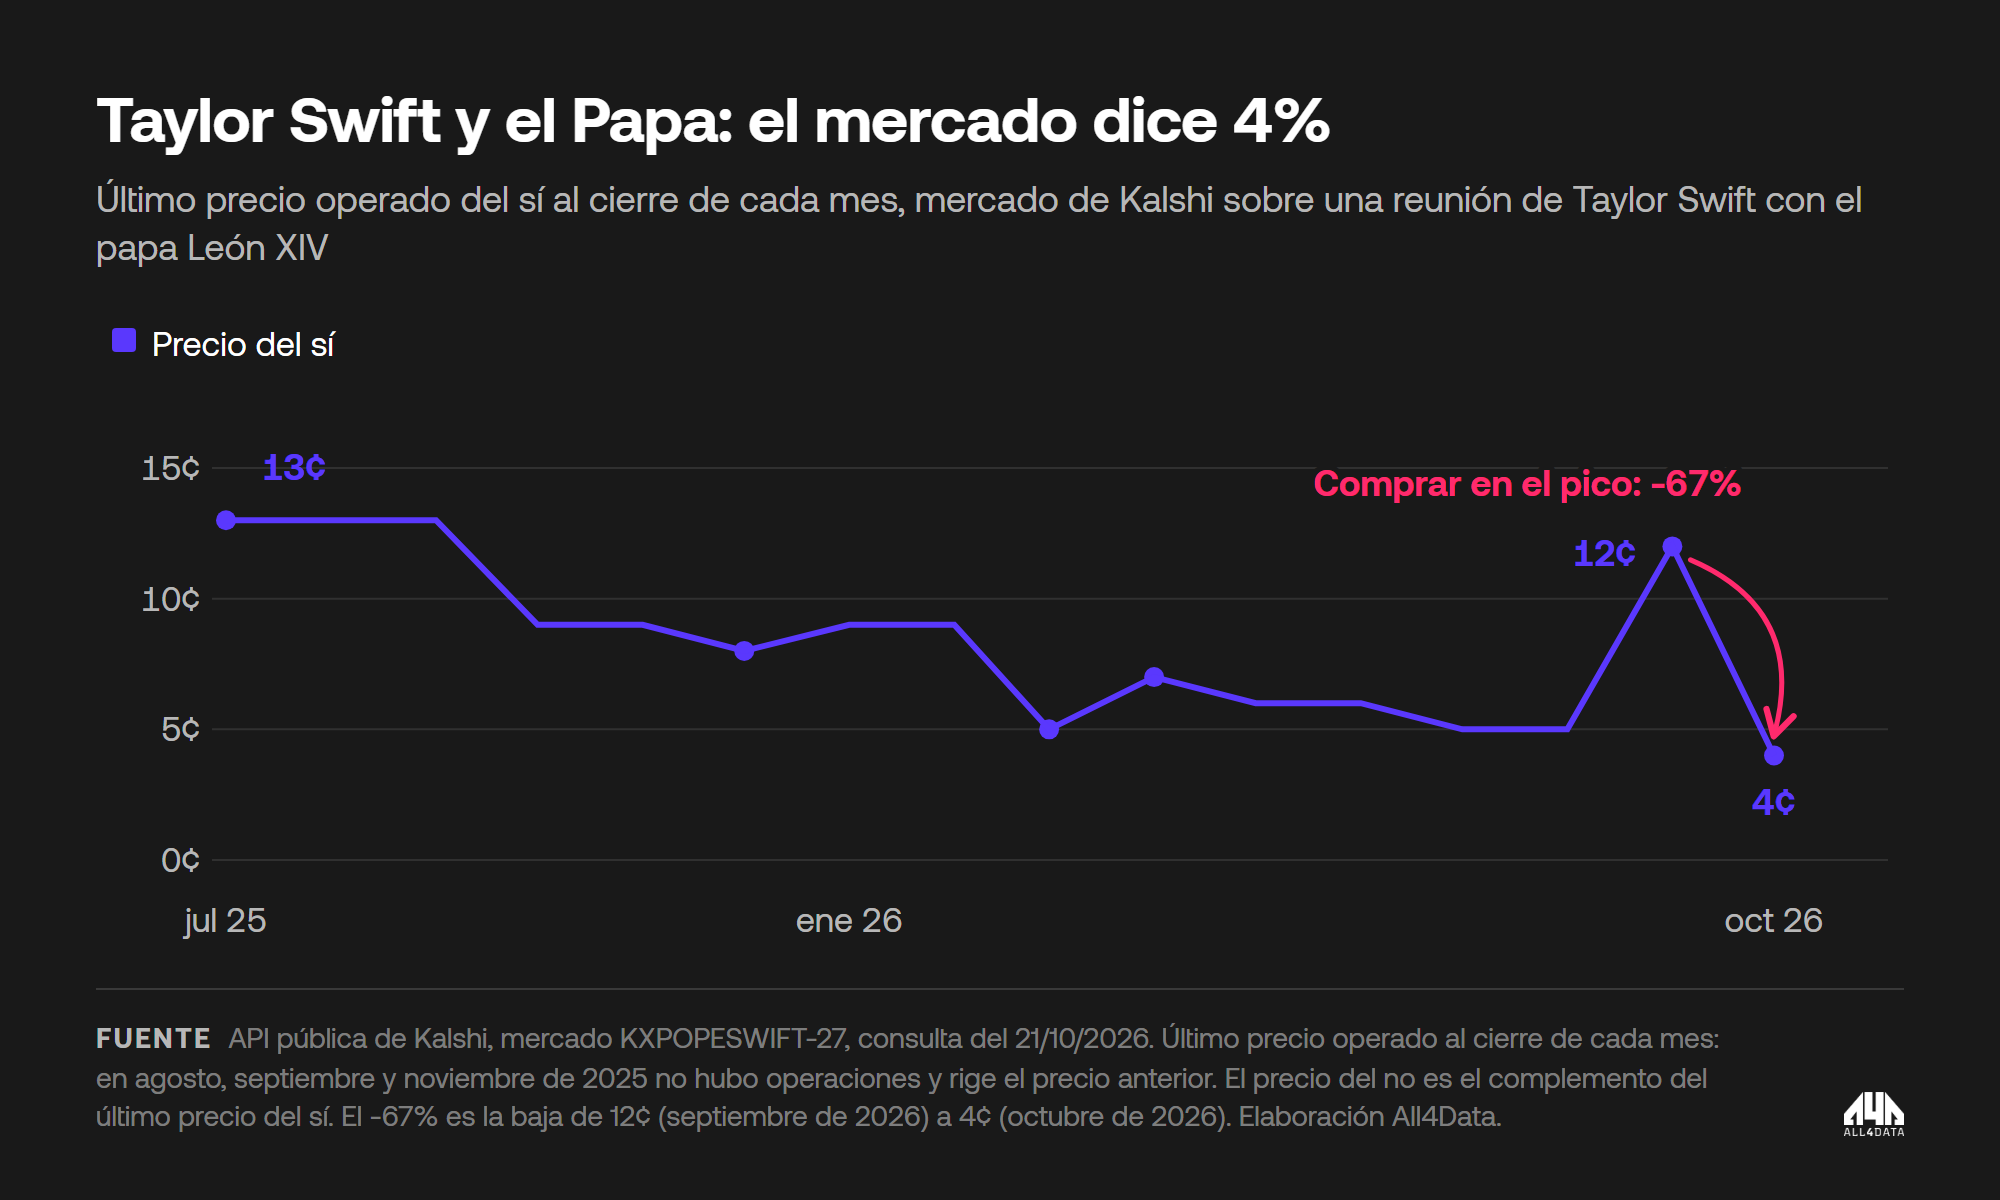
“¿Se reunirá Taylor Swift con el papa León XIV antes de 2027?” Cotiza a 4 centavos. Quien entró en el pico de septiembre de 2026, a 12 centavos, perdió dos tercios en un mes.
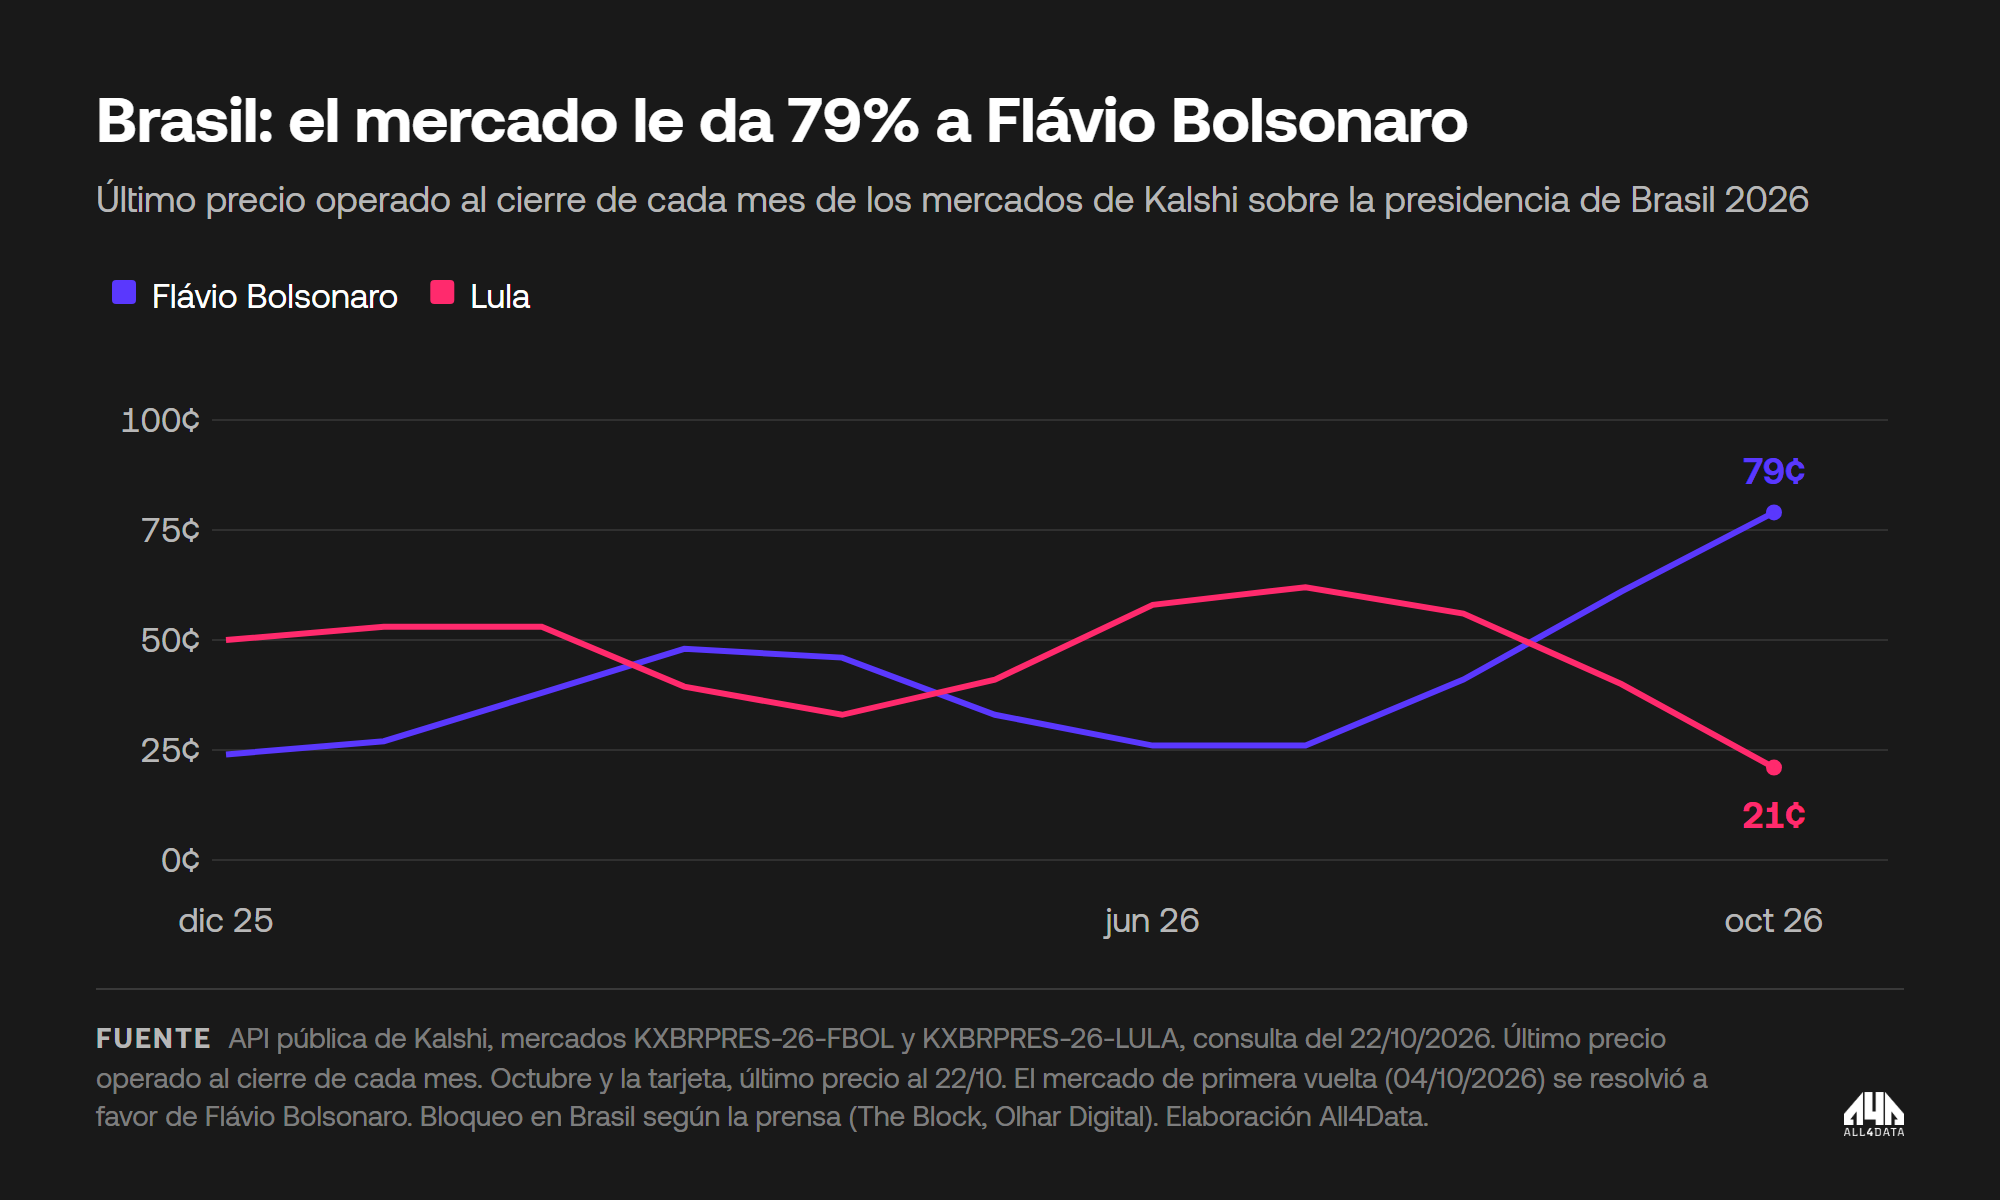
Y uno que nos toca de cerca, la elección presidencial de Brasil. Al 22 de octubre, en Kalshi Flávio Bolsonaro cotizaba a 79 centavos y Lula a 21, con 7,2 millones de contratos entre los dos. Lula llegó a 62 centavos en julio y Flávio lo pasó en septiembre. El mercado de la primera vuelta, del 4 de octubre, se resolvió a favor de Flávio, y la elección se define en la segunda vuelta del 25 de octubre. Lo curioso es que desde Brasil no se puede apostar, porque Polymarket y Kalshi están bloqueados allá desde abril.
¿Mercado o casino?
Tiene algo de cada cosa. De mercado tiene que el precio de verdad junta información que está desparramada, que resiste bastante bien los intentos de manipularlo y que en muchos temas está bien calibrado. De casino tiene que el 71,9% de las cuentas no gana, que lo barato está sobrevaluado, que una parte del volumen está inflada y que la ganancia se concentra en un grupo chico con habilidad, en los market makers y, a veces, en el que sabe algo antes que todos.
La sabiduría de las masas existe, pero está en el precio, no en el bolsillo de las masas. Todos predicen, unos pocos ganan.
Fuentes. CFTC, página para consumidores sobre mercados de predicción, carta 25-28 de 2025, comunicados 9217-26 y 9289-26 y aviso sobre contratos de eventos de febrero de 2026. Kalshi, centro de ayuda, API pública consultada entre el 21 y el 22 de octubre de 2026 y anuncio en la Biblioteca de Anuncios de Meta. Polymarket, centro de ayuda. Rhode y Strumpf, NBER, 2006. Bürgi, Deng y Whelan, University College Dublin, 2026. Sirolly, Ma, Kanoria y Sethi, Columbia Business School, 2025. Hayek, American Economic Review, 1945. Wolfers y Zitzewitz, Journal of Economic Perspectives, 2004, y Federal Reserve Bank of San Francisco, 2006. Manski, Economics Letters, 2006. Hanson y Oprea, Economica, 2009. Nam Anh Le, 2026. Gómez-Cram, Guo, Jensen y Kung, London Business School y Yale, 2026. Reichenbach y Walther, TU Berlin y German International University, 2025. Tsang y Yang, 2026. Levitt, 2004. Kaunitz, Zhong y Kreiner, 2017. Dmochowski, 2026, sin revisión de pares. Saguillo, Ghafouri, Kiffer y Suárez-Tangil, IMDEA y Oxford, 2025. Diercks, Katz y Wright, 2026. DeFi Rate. Financial Times, 18 de diciembre de 2025. American Gaming Association. Orden de la jueza Cobb, 2024. Tercer Circuito, KalshiEX contra Flaherty, y Holland & Knight sobre el fallo del Noveno Circuito. Reguladores y prensa de cada país (DGOJ, Gespa, ANJ, Gambling Commission, Diario Judicial, El Economista, Yogonet, Decrypt, The Block, Korea Times y BitPinas). The Block, mercado de “tampón” con datos de Polymarket. Bloqueo en Argentina, Diario Judicial, El Economista y mediciones propias del 19 y el 21 de octubre de 2026. Gráficos y cálculos, elaboración All4Data.
¿Querés que hagamos algo así con los datos de tu negocio? Escribinos a consultas@all4data.com.ar.
José Baibiene
Data Lead
"Solo me importan dos cosas: la calidad de los datos y la cercanía al cliente"