¿Error de cálculo o de predicción? El oro del BCRA y los USD 1.023 millones
Alejandro Chain
Analista
El 8 de octubre de 2026 la Auditoría General de la Nación (AGN) aprobó su informe sobre los estados contables 2025 del Banco Central. En un párrafo de énfasis, el informe dice que las operaciones con derivados sobre el oro dejaron una pérdida de USD 1.023 millones. El mismo día, el BCRA respondió con un comunicado: su posición en oro tuvo un resultado neto positivo de USD 2.505 millones.
Las dos cifras salen de los mismos hechos. La diferencia está en qué mide cada uno.
El oro del BCRA
El Banco Central tiene 1.984.960 onzas troy de oro, unas 62 toneladas. Es la misma cantidad desde 2011. En 2025 no compró ni vendió: lo que cambió fue el precio.
| 31/12/2024 | 31/12/2025 | |
|---|---|---|
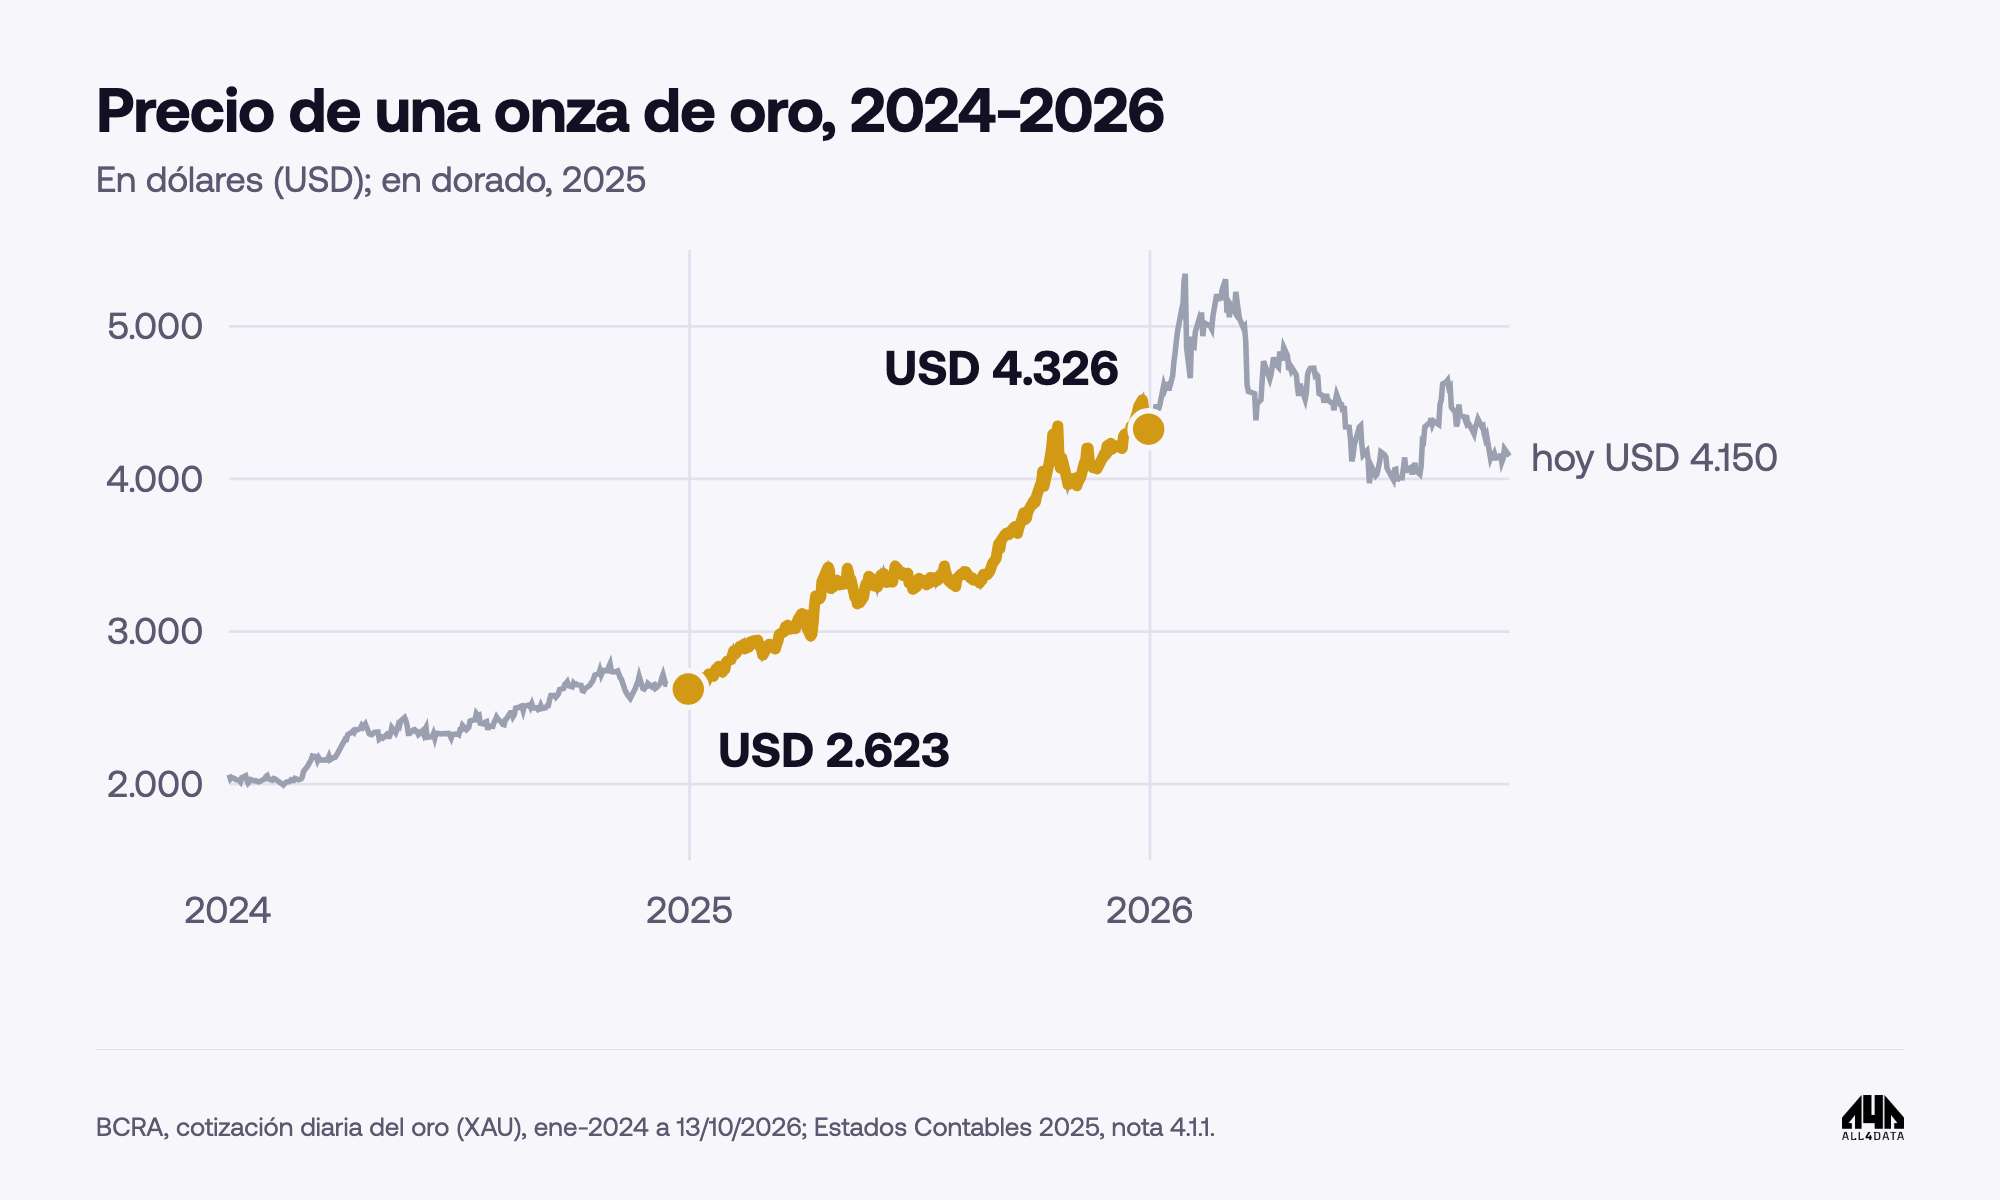
| Precio de la onza | USD 2.623 | USD 4.326 |
| Valor del oro del BCRA | USD 5.207 millones | USD 8.587 millones |
El oro ganó USD 3.380 millones, un 65%. Son los precios que usa el propio balance (nota 4.1.1).
En algunos medios circuló una ganancia de “$8 billones” o “USD 5.195 millones”. Esa cifra está en pesos y mezcla la suba del oro con la del dólar, que pasó de $1.032,50 a $1.459,42 en el año. En dólares y con las mismas onzas, la ganancia por precio fue de USD 3.380 millones.
Por qué el BCRA se cubre
El oro también baja. En 2013 la onza pasó de USD 1.688 a USD 1.205, una caída de 29%. Con las onzas de hoy, eso equivale a perder USD 960 millones de valor en un año.
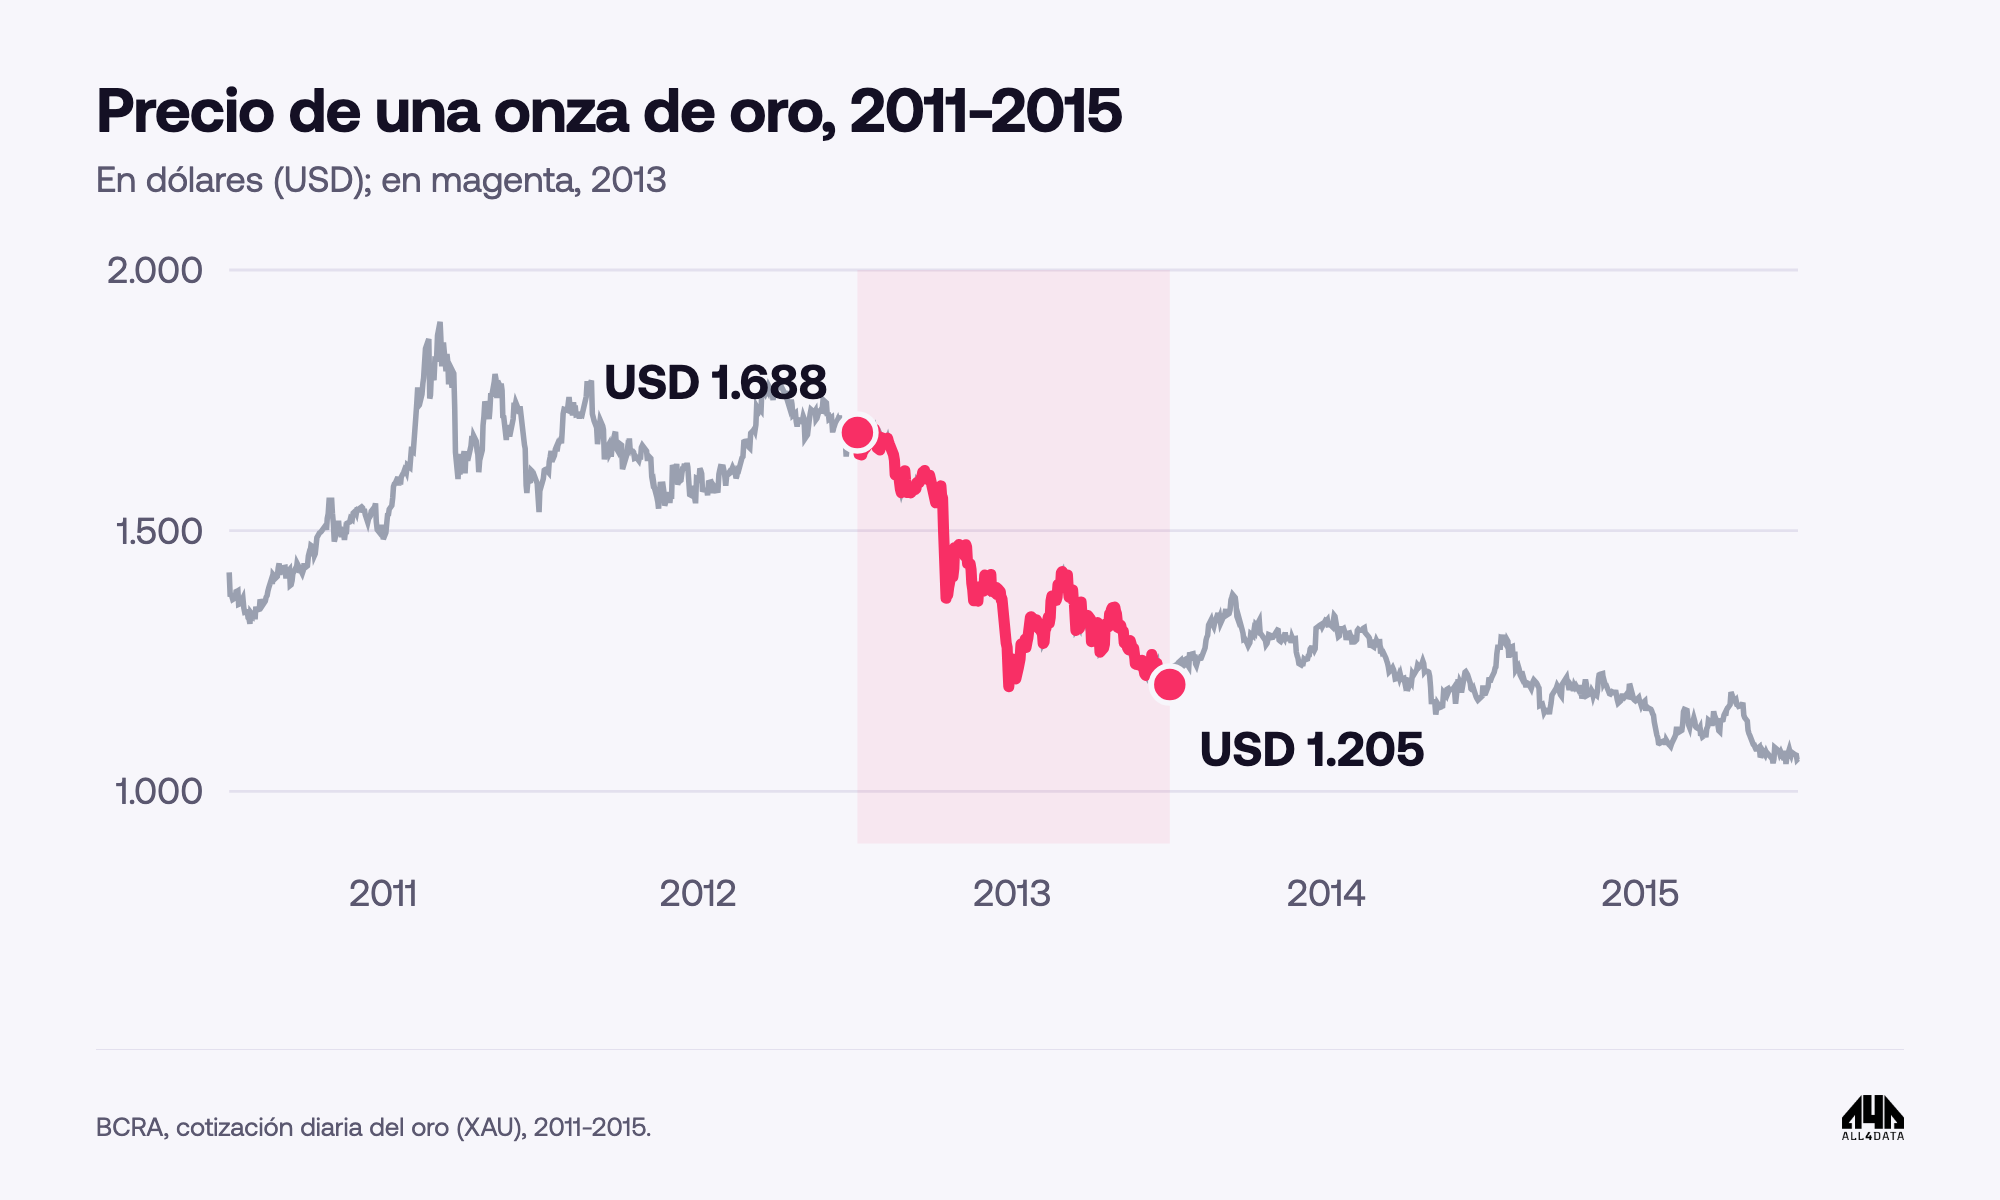
Para protegerse de caídas así, el BCRA firma contratos de cobertura sobre su oro. La nota 4.1.5 de los estados contables 2025 los describe como “derivados liquidables en USD cuyo subyacente fue el oro”, hechos “con el fin de cobertura”. Al 31 de diciembre de 2025 no quedaba ninguno abierto.
Cómo funciona, con una sola onza
El balance de 2025 no publica el piso ni el techo de los contratos. Para explicar el mecanismo usamos números inventados: piso de USD 2.400, techo de USD 3.000 y primas de USD 60 y USD 40. Lo que sí sale de los documentos es la estructura, que el BCRA describía en sus informes al Congreso de 2008 y 2009.
Paso 1: el piso. El BCRA compra el derecho a vender su onza a USD 2.400 aunque el mercado pague menos. En la jerga se llama comprar un “put”. Si el oro baja a USD 2.000, el banco que firmó el contrato le paga los USD 400 de diferencia.
Paso 2: la prima. Ese derecho se paga por adelantado, se use o no. En el ejemplo, USD 60 por onza. Con un piso solo, lo máximo que puede perder el BCRA es la prima.
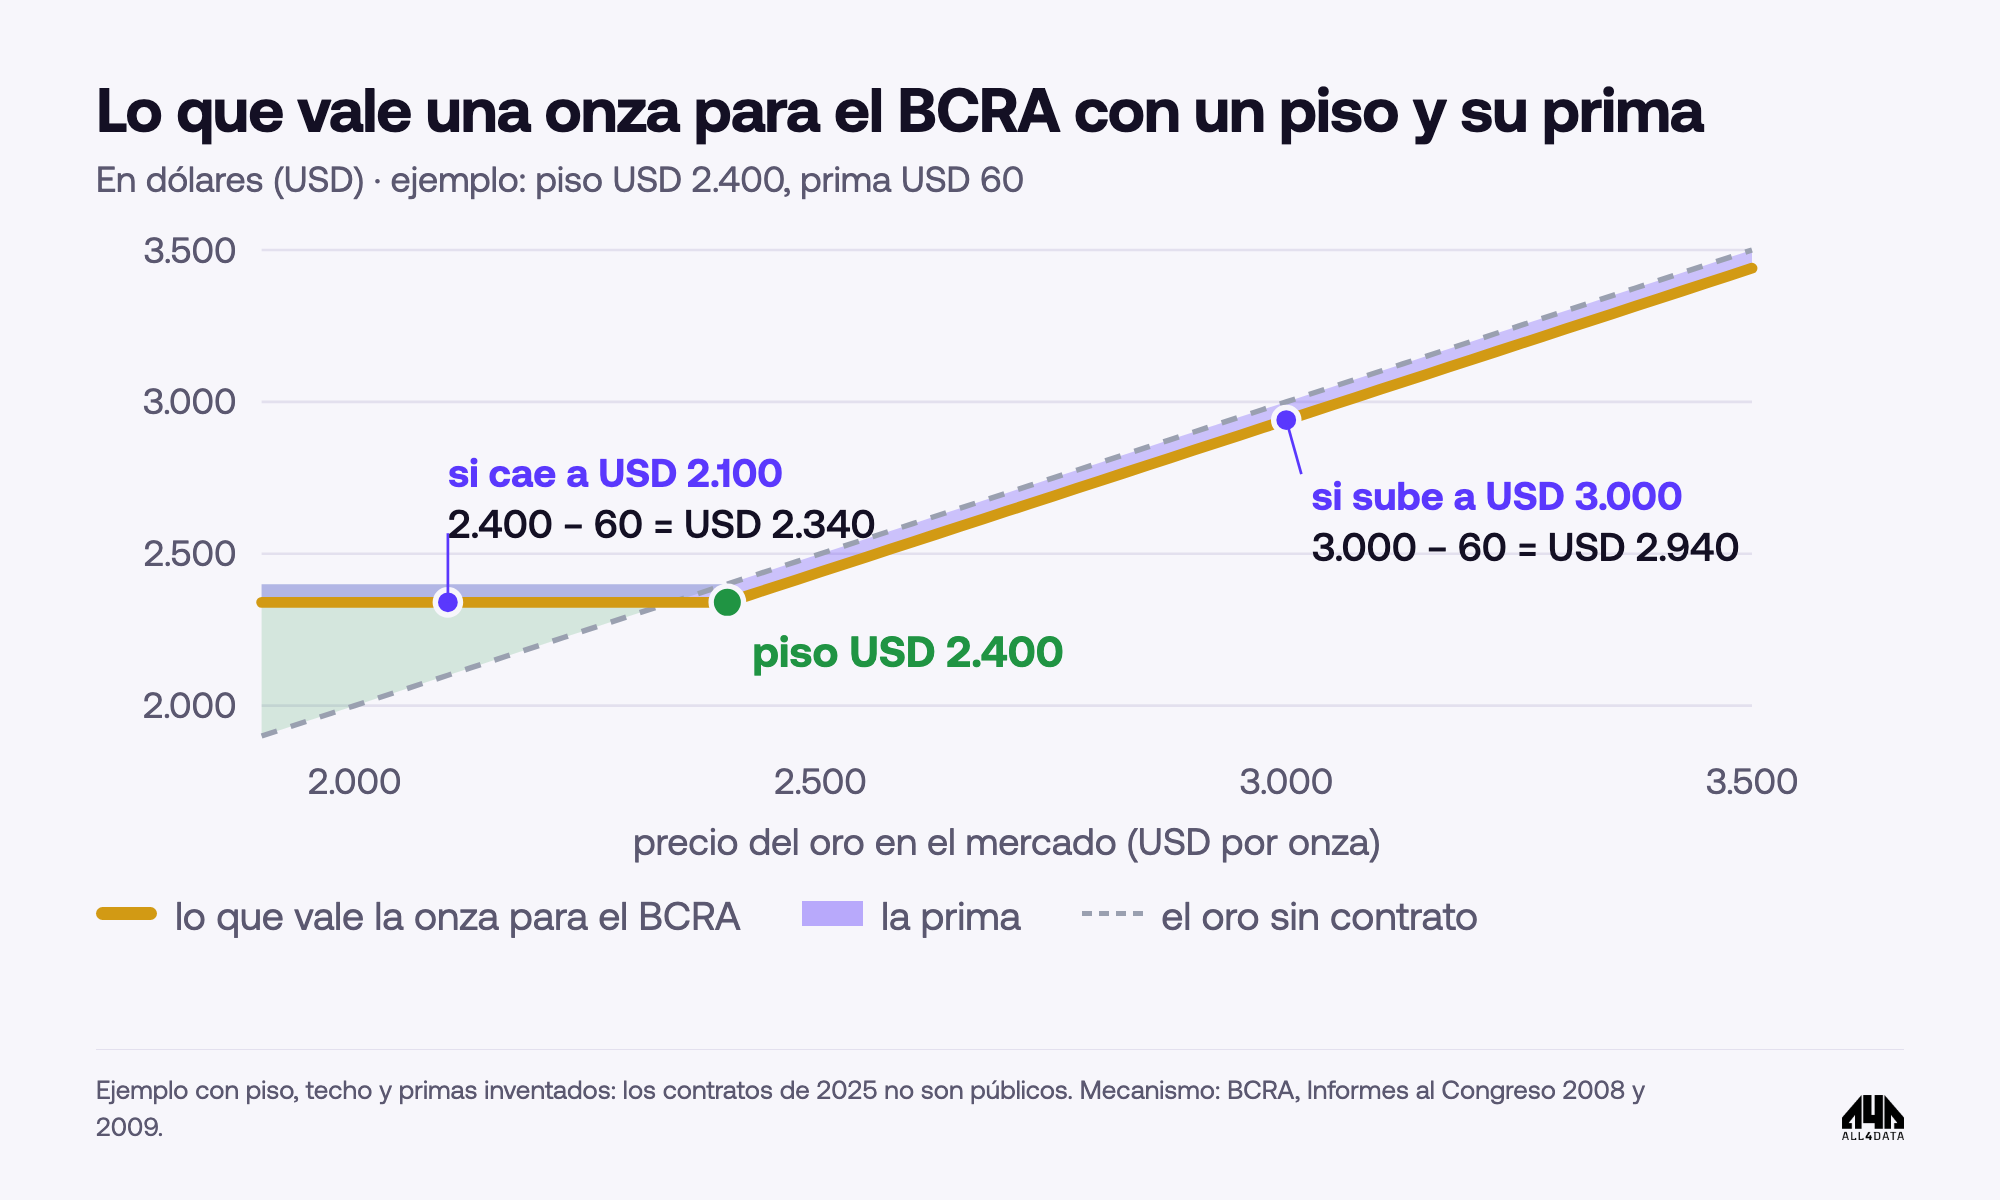
Paso 3: el techo. Para pagar esa prima, el BCRA le vende a otro banco el derecho a comprarle la onza a USD 3.000. Es vender un “call”. El banco le paga USD 40 por ese derecho. Si el oro pasa de USD 3.000, el BCRA le paga la diferencia.
Paso 4: el “collar”. Piso y techo juntos forman lo que el BCRA llama un “collar”. La protección cuesta USD 20 por onza (60 que paga menos 40 que cobra), y a cambio el BCRA resigna todo lo que el oro suba por encima del techo.
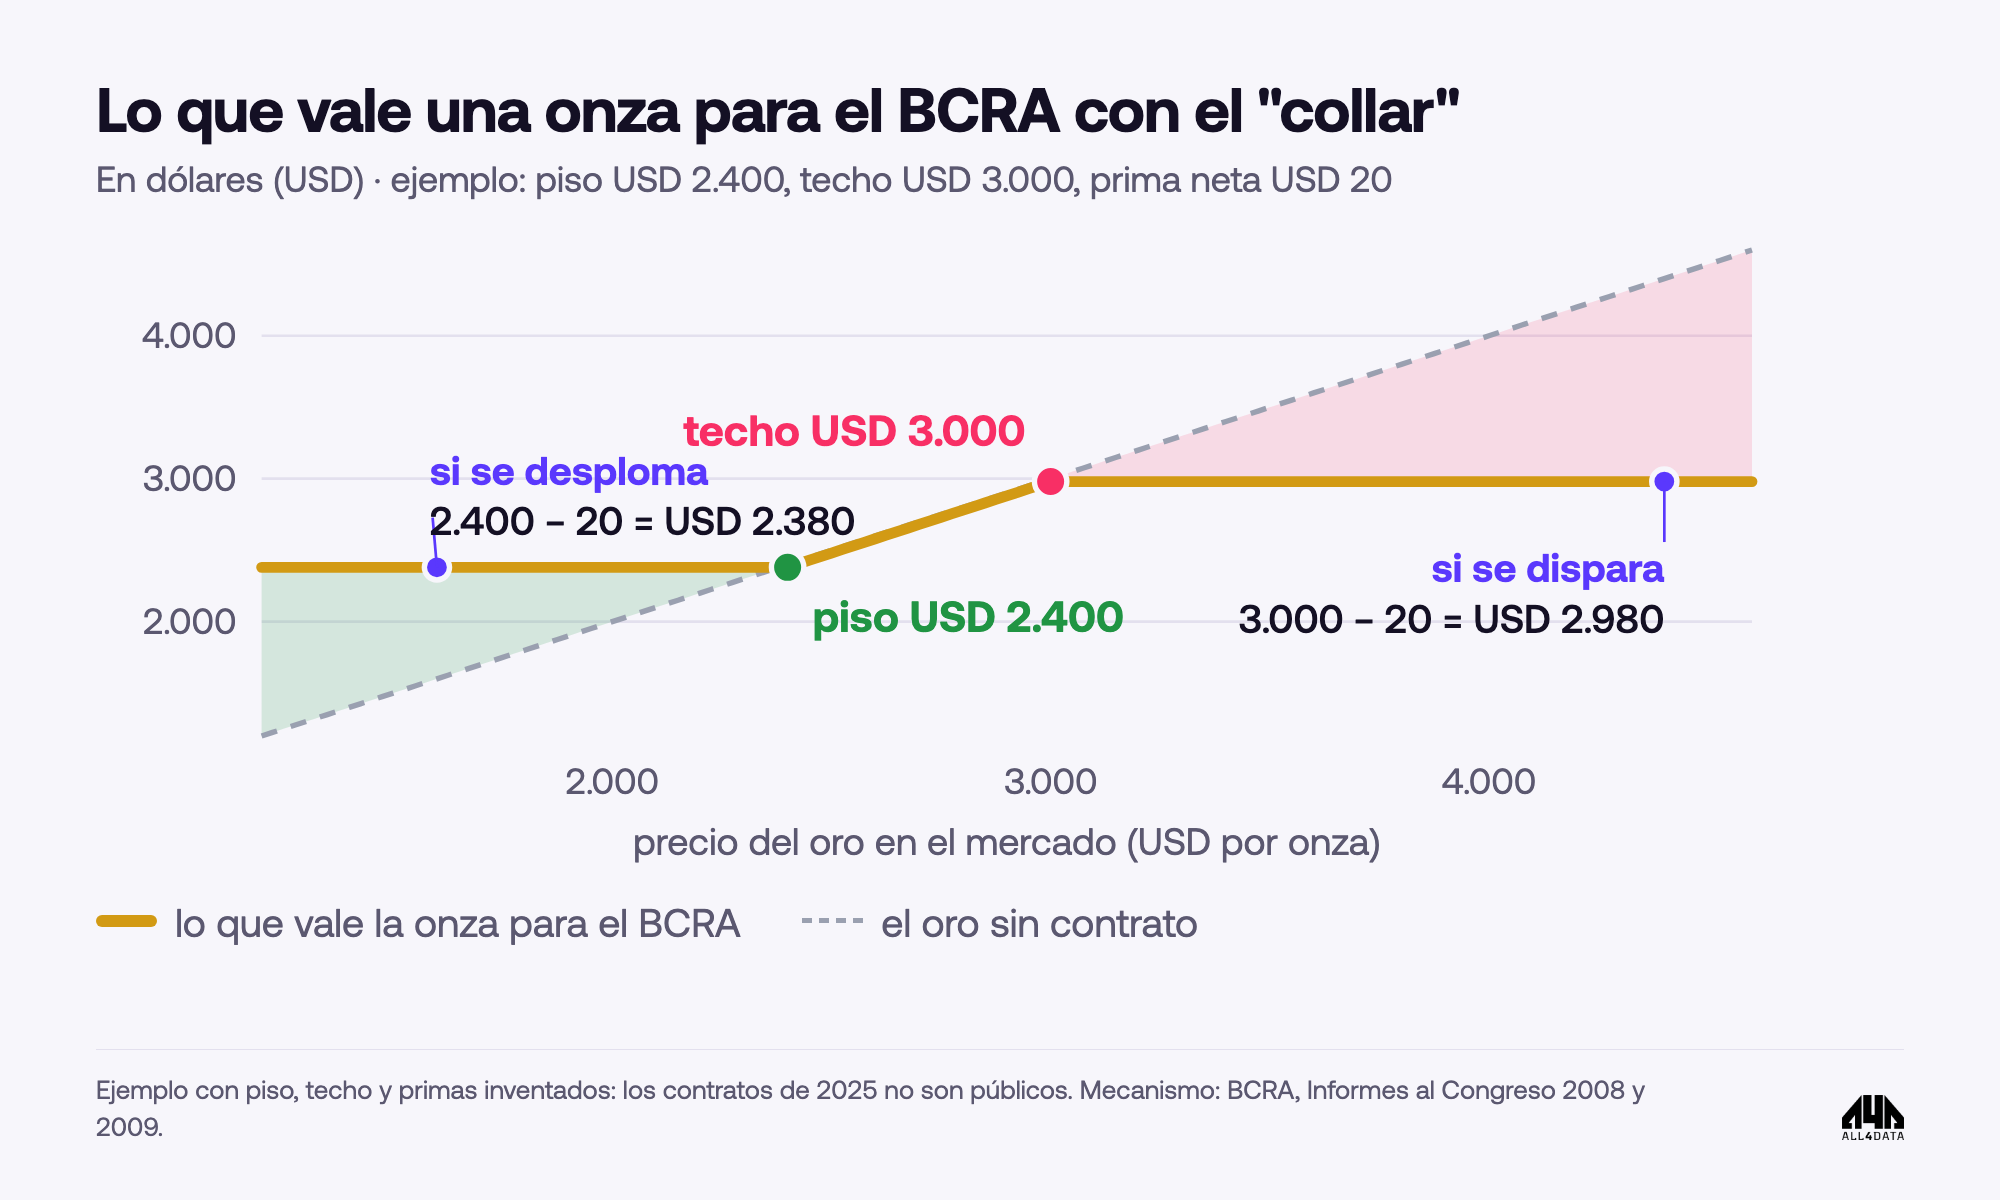
Con el collar, la onza queda entre USD 2.380 y USD 2.980 pase lo que pase con el mercado:
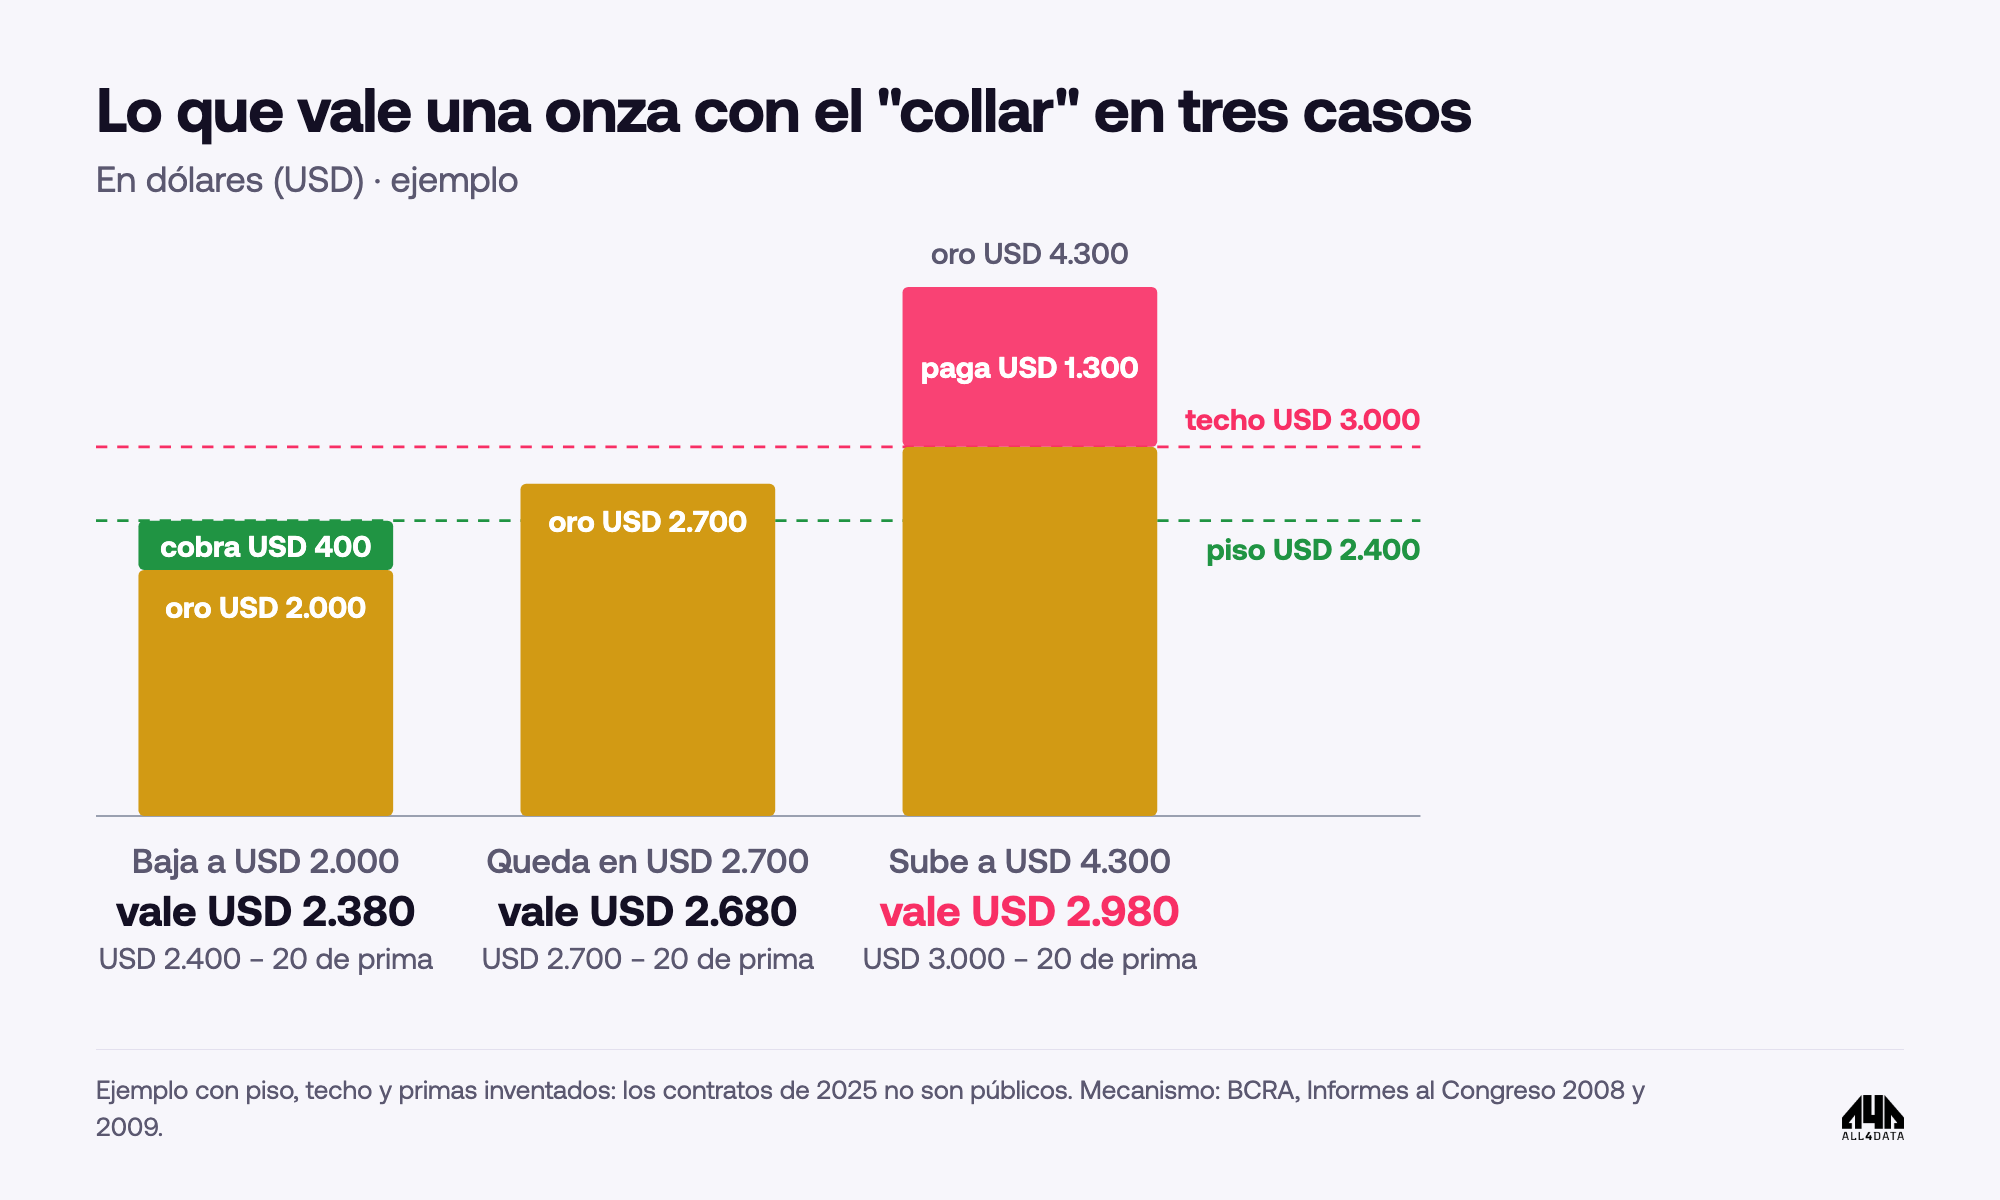
| Si el oro… | El contrato | La onza vale para el BCRA |
|---|---|---|
| baja a USD 2.000 | el BCRA cobra USD 400 | USD 2.380 |
| queda en USD 2.700 | nadie lo usa | USD 2.680 |
| sube a USD 4.300 | el BCRA paga USD 1.300 | USD 2.980 |
En 2025 pasó el tercer caso.
Lo que pasó en 2025
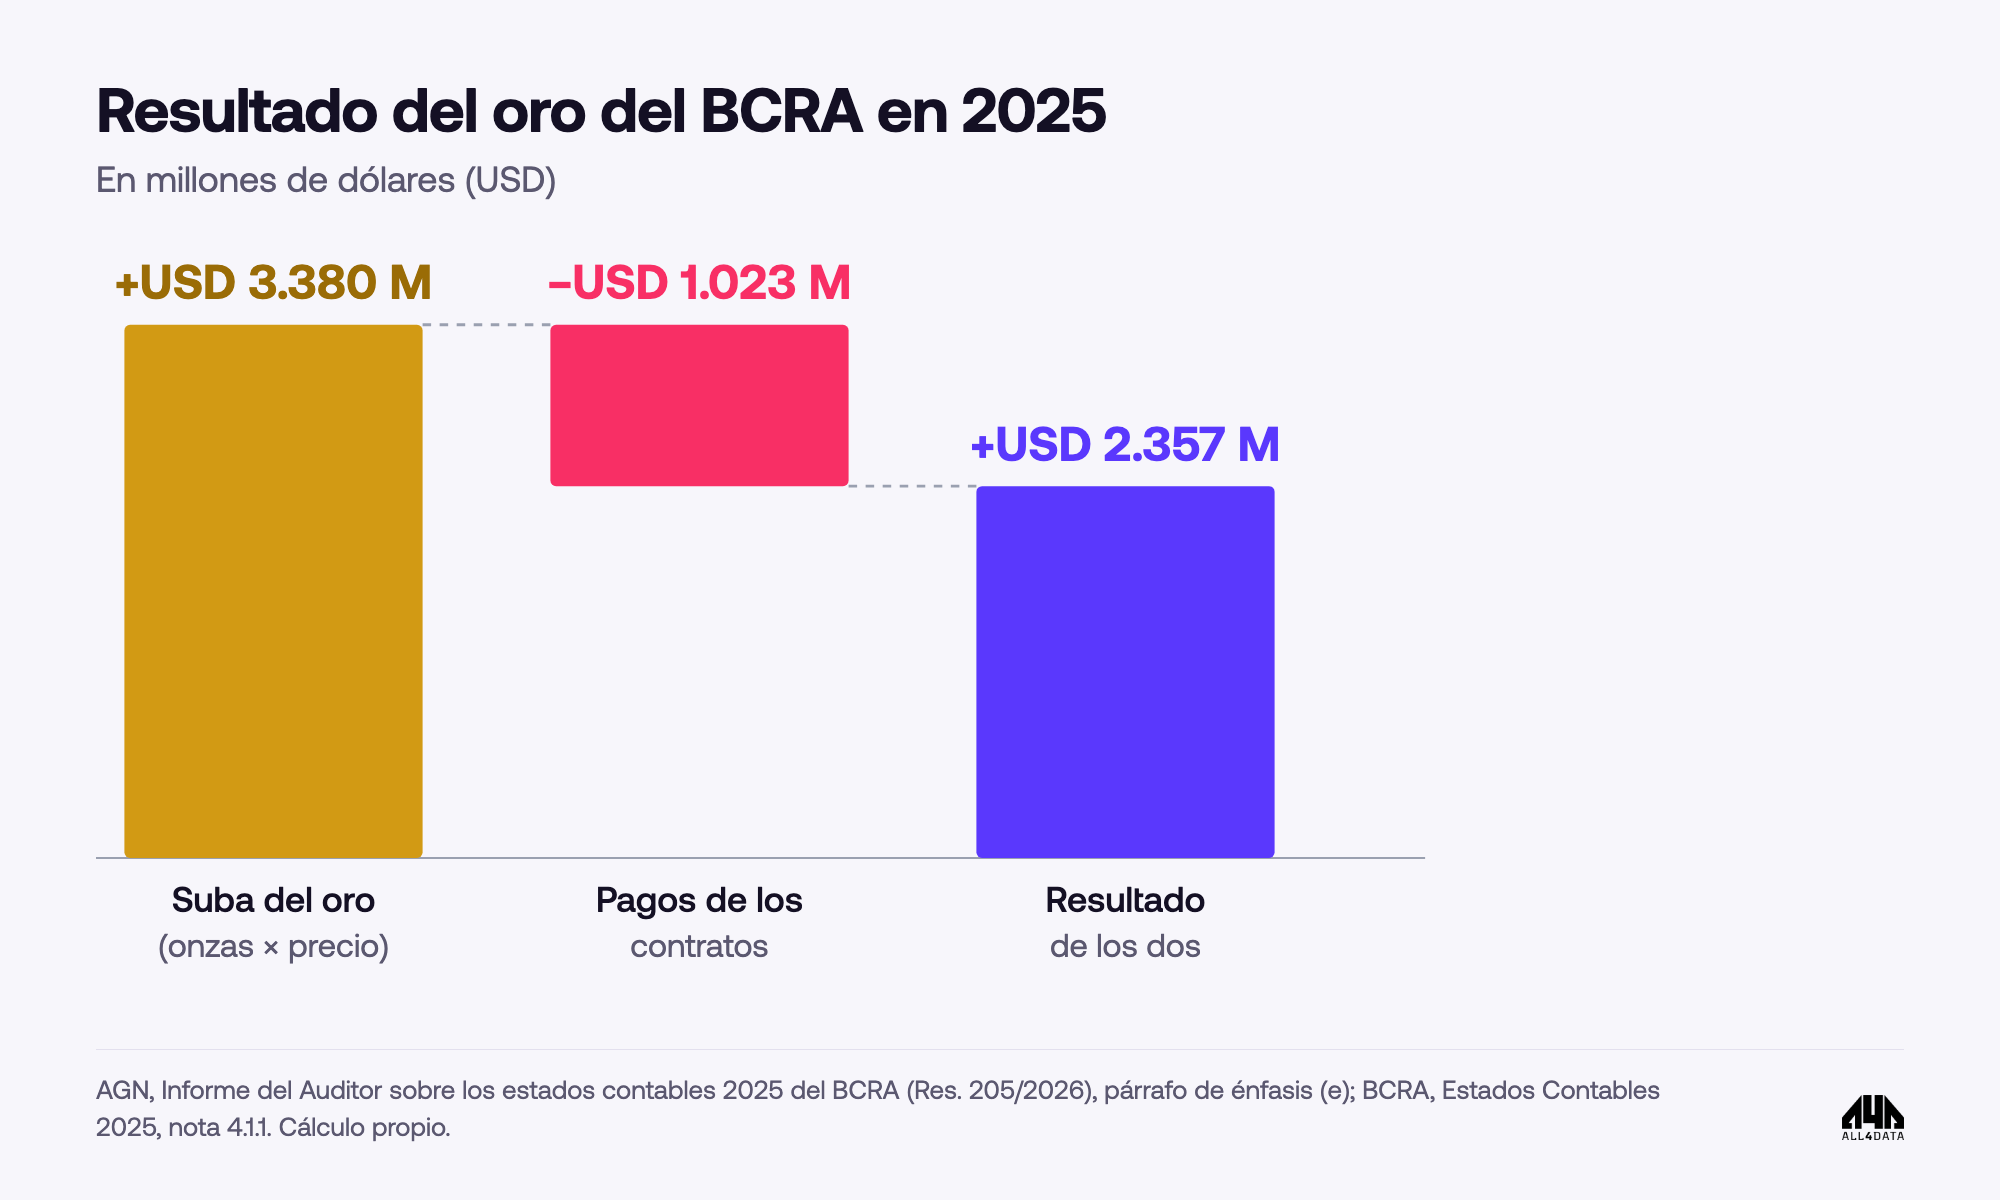
Según la AGN, la pérdida de USD 1.023 millones se compone de USD 960,2 millones de “resultado negativo por opciones” y USD 62,8 millones de primas.
| Millones de USD | |
|---|---|
| Suba del oro (onzas × precio) | +3.380 |
| Pérdida de los contratos | −1.023 |
| Resultado de los dos | +2.357 |
La pérdida es 16 veces lo que se pagó en primas. Si el BCRA solo hubiera comprado pisos, no podría haber perdido más que las primas. Una pérdida así solo es posible si también vendió techos y el oro los superó, como en el paso 3.
La cobertura se llevó el 30% de la suba del año. Medida contra el valor del oro al empezar 2025, fue el 19,6%. Si cubría el 100% de las onzas, como dice el BCRA, equivale a USD 515 por onza.
Dos cifras, dos preguntas
| AGN | BCRA | |
|---|---|---|
| Qué mide | los contratos solos | el oro más los contratos |
| Resultado | −USD 1.023 millones | +USD 2.505 millones |
Las dos cifras son ciertas a la vez. La AGN mide cuánto costaron los contratos y el BCRA mide cuánto ganó la posición completa.
El informe de la AGN aprobó los estados contables con opinión favorable: dice que “presentan razonablemente, en todos sus aspectos significativos” la situación del BCRA. El oro aparece como párrafo de énfasis, que la AGN escribe “sin modificar nuestra opinión”. Tres auditores votaron en disidencia parcial.
Las frases “erró el cálculo” o “especuló” que circularon en estos días son declaraciones del presidente de la AGN, Juan Manuel Olmos, recogidas por la prensa. No están en el informe.
Nota de método: con las onzas y los precios del propio balance, oro más contratos da USD 2.357 millones, no 2.505. El comunicado del BCRA no explica su cuenta. La diferencia de USD 148 millones puede deberse a otra forma de medir, como precios promedio o fechas de liquidación, pero no la pudimos reproducir con los documentos públicos.
El BCRA usa collares desde 2007
Los balances y los informes al Congreso muestran la misma estrategia hace casi 20 años. La autorizó la Resolución 144 del Directorio, de junio de 2006.
| Año | Qué dicen los documentos del BCRA |
|---|---|
| 2007 | ”la estrategia realizada con opciones sobre oro” |
| 2008 | collar con opciones europeas desde el primer trimestre |
| 2009 | collar sobre 1.760.000 onzas, casi todo el oro que tenía |
| 2010 | ”adquirir opciones de venta de oro, financiando estas operaciones con el lanzamiento de opciones de compra por un valor equivalente”; deja de renovar a medida que vencen |
| 2011 | vencen los últimos contratos y compra oro al contado |
| 2025 | cobertura sobre el 100% de la posición, según el comunicado |
El Informe al Congreso de 2009 lo describe así: “una posición comprada en puts (derechos de venta) calzada con una posición vendida en calls (opciones de compra)”. Es un piso comprado y un techo vendido.
El comunicado del BCRA dice que entre 2007 y 2011 se pagó “casi el doble” que en 2025 en relación con el valor del oro. Con los balances públicos no lo pudimos verificar. El único año con un número comparable es 2010: la línea de derivados de las reservas perdió unos USD 521 millones, el 27% del valor del oro al empezar el año, contra 19,6% en 2025. Esa línea incluye también otros derivados, así que el 27% es un máximo: 1,4 veces lo de 2025, no el doble.
Lo que falta
Para evaluar si la cobertura de 2025 estuvo bien diseñada faltan cuatro datos:
- El piso y el techo de cada contrato. El balance de 2010 publicaba la tabla de contratos. El de 2025 no la incluye.
- La cuenta de los USD 2.505 millones del comunicado del BCRA.
- Los fundamentos de los tres auditores que votaron en disidencia parcial. Según la AGN, se expresaron en la sesión y no hay acta pública.
- La auditoría sobre el traslado del oro. Según la AGN, se remitió al BCRA para su descargo y todavía no se publicó.
Sin el piso y el techo no se puede saber si la pregunta correcta es por un error de cálculo o por una predicción que no se cumplió. Lo que sí muestran los documentos es el costo: un collar limita la pérdida si el oro cae y también la ganancia si sube, y en 2025 el oro subió 65%.
Fuentes
- Auditoría General de la Nación, Informe del Auditor sobre los estados contables 2025 del BCRA, párrafo de énfasis (e), y Resolución 205/2026 del 8 de octubre de 2026: agn.gob.ar
- Banco Central de la República Argentina, Estados Contables al 31/12/2025 (notas 4.1.1 y 4.1.5) y al 31/12/2024.
- BCRA, comunicado sobre el resultado de su posición en oro, 8 de octubre de 2026.
- BCRA, Estados Contables 2009, 2010, 2011 y 2012, e Informes al Honorable Congreso 2007, 2008, 2009 y 2011: bcra.gob.ar
- BCRA, cotización diaria del oro (XAU), API de estadísticas cambiarias.
- Cálculos propios: valor de la tenencia, ganancia por precio, resultado neto, relación entre pérdida y primas, y comparación con 2010.
- El ejemplo de la onza usa piso, techo y primas inventados: los contratos de 2025 no son públicos.
- Imagen de portada: lingotes, Stevebidmead (CC0); Juan Manuel Olmos, Micabsuarez (CC BY 4.0); Santiago Bausili, Presidencia de la Nación (CC BY 2.5 AR). Todas en Wikimedia Commons.
¿Necesitás leer balances y auditorías con datos? Escribinos a consultas@all4data.com.ar.
Alejandro Chain
Analista
"Hay dos formas de hacer las cosas: bien o para el ..."